S+P Compliance | US-Quellensteuer
Rolle eines QI-Responsible Officer (QI-RO) in einer deutschen Bank
Der QI-Responsible Officer trägt gegenüber dem US-amerikanischen IRS persönlich die Verantwortung für die Einhaltung des QI-Vertrags. Wer diese Rolle nur als Formalie behandelt, übersieht, dass die laufende Zertifizierungsperiode 2026 bis 2028 bereits läuft und die nächste Antragsfrist für neue QI-Status-Anträge am 30. September 2026 endet.
Management Summary
Ein Qualified Intermediary (QI) ist eine ausländische Finanzinstitution, die mit dem US Internal Revenue Service (IRS) eine Vereinbarung trifft, um Identifizierung, Dokumentation, Quellensteuereinbehalt und Meldung im Zusammenhang mit US-Quelleneinkünften zu übernehmen. Grundlage ist seit dem 1. Januar 2023 das aktuelle QI-Agreement nach Revenue Procedure 2022-43, das bis zum 31. Dezember 2028 läuft.
Jede QI muss einen Responsible Officer (RO) benennen, der die Einhaltung des QI-Vertrags überwacht und dem IRS periodisch zertifiziert, dass die Bank über wirksame interne Kontrollen verfügt. Die Zertifizierung erfolgt in Drei-Jahres-Perioden; die aktuelle Periode läuft von 2026 bis 2028, nachdem die vorangegangene Periode 2023 bis 2025 zertifiziert wurde.
Für QI-Neuanträge, die noch für das Jahr 2026 wirksam werden sollen, endet die Antragsfrist beim IRS am 30. September 2026. Wer diese Frist verpasst, muss bis zum 1. Januar 2027 warten und erhält den QI-Status dann erst für 2027.
Inhalt dieses Beitrags
- 1. Die Grundlagen der QI-Regelung
- 2. Pflichten eines Qualified Intermediary
- 3. Rolle und Aufgaben des QI-Responsible Officer
- 4. Zertifizierungszyklus und aktuelle Fristen 2026
- 5. Anforderungen an die Sachkunde des QI-RO
- 6. Typische Schwachstellen mit Normbezug
- 7. Quick-Check zur Selbsteinschätzung
- 8. No-Regret-Maßnahmen
- 9. Fazit und Kernbotschaften
- 10. Häufige Fragen
- 11. Quellen
Die Grundlagen der QI-Regelung
Ein Qualified Intermediary ist eine ausländische Finanzinstitution, die mit dem IRS eine Vereinbarung trifft, um bestimmte Aufgaben und Verantwortlichkeiten im Zusammenhang mit US-Quellensteuern auf Einkünfte aus US-Quellen zu übernehmen. Die Regelung wurde eingeführt, um eine effizientere Erhebung und Übermittlung von Informationen sowie die korrekte Einbehaltung und Abführung von US-Quellensteuern zu gewährleisten. QIs agieren damit als Mittler zwischen dem IRS und den ausländischen Empfängern von US-Quelleneinkommen.
Rechtsgrundlage ist aktuell das QI-Agreement nach Revenue Procedure 2022-43, das den vorherigen Vertrag aus 2017 zum 1. Januar 2023 abgelöst hat und für eine Laufzeit von sechs Jahren bis Ende 2028 gilt. Es enthält unter anderem neue Regeln zu Ausschüttungen aus Publicly Traded Partnerships (PTP), zu Meldepflichten und zu den periodischen Zertifizierungsanforderungen.
Pflichten eines Qualified Intermediary
Die Hauptverantwortlichkeit eines QI besteht darin, die korrekte Identifizierung und Dokumentation von Kontoinhabern sicherzustellen. Dazu gehört die Überprüfung der steuerlichen Ansässigkeit und des Status der Kontoinhaber. Ein wesentlicher Aspekt ist zudem die Einhaltung der FATCA-Vorschriften (Foreign Account Tax Compliance Act), die eine Meldung von Informationen über finanzielle Konten und bestimmte andere Offshore-Vermögenswerte an den IRS vorschreiben.
QIs müssen zudem die korrekte Einbehaltung und Abführung der Quellensteuer sicherstellen, einschließlich der Berücksichtigung unterschiedlicher Steuersätze und etwaiger Doppelbesteuerungsabkommen. Sie sind verpflichtet, jährliche Berichte zu erstellen und dem IRS die relevanten Informationen über einbehaltene Steuern und Empfänger von US-Quelleneinkünften zu übermitteln.
Rolle und Aufgaben des QI-Responsible Officer
Innerhalb einer deutschen Bank ist der QI-Responsible Officer (QI-RO) für die Überwachung und Einhaltung der QI-Vorschriften verantwortlich und übernimmt die Führungsaufgabe für die Compliance-Strategie und die Implementierung der erforderlichen Prozesse und Kontrollen.
| Aufgabenbereich | Beschreibung |
|---|---|
| Überwachung der QI-Compliance | Stellt sicher, dass alle QI-Vorschriften des IRS eingehalten werden, einschließlich der FATCA-Anforderungen. |
| Periodische Zertifizierung | Bestätigt gegenüber dem IRS im Drei-Jahres-Rhythmus, dass die Bank alle QI-Anforderungen erfüllt. |
| Interne Kontrollsysteme | Implementiert und überwacht Kontrollen zur Fehlervermeidung und -korrektur. |
| Schulung & Awareness | Sorgt für regelmäßige Mitarbeiterschulungen zu QI- und FATCA-Regeln. |
| Koordination | Arbeitet mit Compliance-, Rechts- und Steuerabteilungen zusammen. |
| Risikomanagement | Erkennt und minimiert Compliance-Risiken durch proaktive Maßnahmen. |
| Berichtspflichten | Übermittelt alle relevanten Steuer- und Kontodaten fristgerecht an den IRS. |
Der QI-RO muss zudem sicherstellen, dass die Bank über angemessene Verfahren zur Identifizierung und Behandlung von Fehlern und Unregelmäßigkeiten verfügt, in enger Abstimmung mit Compliance, Recht und Steuerabteilung.
Zertifizierungszyklus und aktuelle Fristen 2026
Die Zertifizierung erfolgt in Drei-Jahres-Perioden. Für jede Periode muss der QI-RO ein Überprüfungsjahr auswählen, für das eine unabhängige periodische Überprüfung (Periodic Review) durchgeführt wird, sofern keine Befreiung greift. Auf dieser Grundlage gibt der QI-RO gegenüber dem IRS seine Zertifizierung ab: dass die periodische Überprüfung ordnungsgemäß durchgeführt wurde, dass wirksame interne Kontrollen bestehen, und dass festgestellte wesentliche Mängel behoben wurden oder werden.
Für die vorangegangene Zertifizierungsperiode 2023 bis 2025 hat der IRS die Fristen im Jahr 2025 verlängert: Für die Überprüfungsjahre 2022 oder 2023 verschob sich die Frist vom 1. Juli auf den 1. November 2025, für das Überprüfungsjahr 2024 galt der 31. Dezember 2025. Diese Verlängerungen galten automatisch, ohne dass ein gesonderter Antrag erforderlich war.
Die aktuelle Zertifizierungsperiode läuft von 2026 bis 2028. QI-ROs sollten frühzeitig festlegen, welches Jahr dieser Periode für die periodische Überprüfung gewählt wird, um ausreichend Zeit für die Behebung möglicher Feststellungen vor der Zertifizierung zu haben.
Anforderungen an die Sachkunde des QI-RO
Die Anforderungen an die Sachkunde eines QI-RO sind umfassend, da die Rolle ein tiefgreifendes Verständnis sowohl der regulatorischen Rahmenbedingungen als auch der praktischen Umsetzung erfordert.
US-Steuerrecht & QI-Regelungen
Umfassende Kenntnis der US-Quellensteuerbestimmungen, der FATCA-Anforderungen und der jeweiligen Berichtspflichten.
Internationales Steuerrecht
Vertrautheit mit grenzüberschreitenden Finanztransaktionen und Doppelbesteuerungsabkommen.
Finanzsektor-Erfahrung
Praktische Erfahrung im Umgang mit Finanzinstrumenten, die US-Quelleneinkünfte generieren können.
Compliance & Risikomanagement
Verständnis für Compliance-Prozesse sowie Implementierung und Überwachung interner Kontrollsysteme.
Datenverarbeitung & -analyse
Fähigkeiten im Umgang mit Datenbanken, Reporting-Tools und Analyse-Software.
Kommunikation & Teamleitung
Effektive Kommunikation mit dem IRS sowie Schulung und Anleitung von Mitarbeitenden.
Ergänzend erwartet: kontinuierliche Weiterbildung angesichts der sich wandelnden Regulierung, ein interdisziplinäres Verständnis von Bankrecht, Datenschutz und Unternehmensrecht, sowie höchste Standards an Integrität, da die Rolle eine Schlüsselfunktion bei der Verhinderung von Steuerhinterziehung einnimmt.
Typische Schwachstellen mit Normbezug
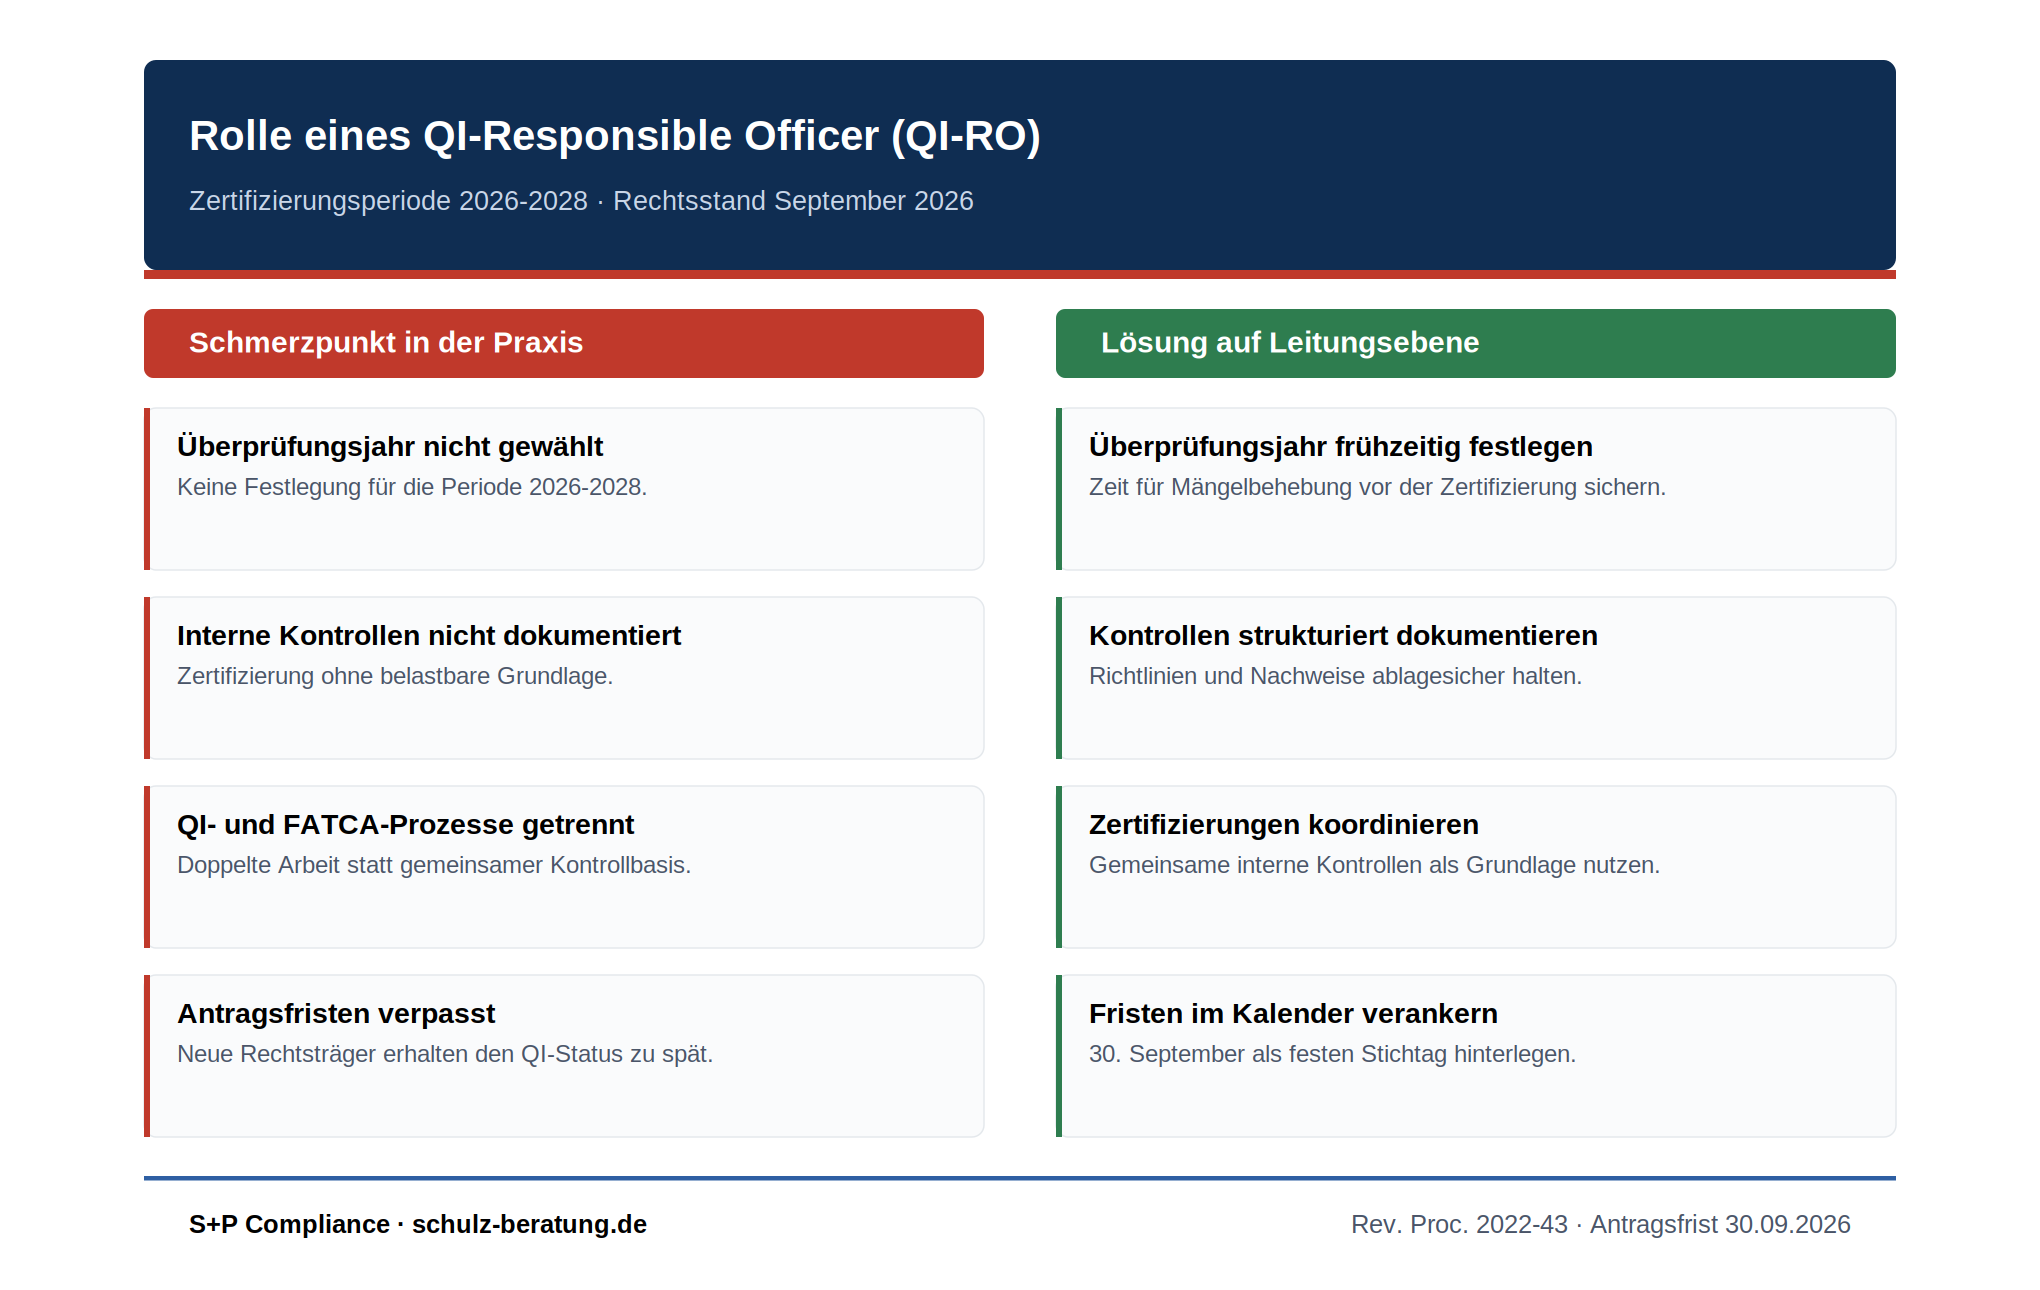
Fünf wiederkehrende Befunde aus der Beratungspraxis rund um die QI-RO-Funktion.
Überprüfungsjahr nicht rechtzeitig gewählt
Für die laufende Zertifizierungsperiode 2026 bis 2028 wurde noch kein Überprüfungsjahr festgelegt, obwohl eine frühzeitige Wahl mehr Zeit zur Mängelbehebung verschafft.
QI- und FATCA-Zertifizierung nicht abgestimmt
QI-Zertifizierung und FATCA-Zertifizierung werden getrennt voneinander vorbereitet, obwohl beide auf denselben internen Kontrollen aufbauen sollten.
Interne Kontrollen nicht dokumentiert
Interne Kontrollen existieren faktisch, sind aber nicht so dokumentiert, dass der QI-RO seine Zertifizierung darauf belastbar stützen kann.
Neuanträge zu spät eingereicht
Neue Rechtsträger im Konzern erhalten keinen rechtzeitigen QI-Status, weil die Antragsfrist zum 30. September nicht im Blick war.
QI-RO-Rolle nicht als Vollzeitfunktion verankert
Die QI-RO-Funktion wird nebenbei mitgeführt, ohne dass Ressourcen, Vertretung und Eskalationswege klar definiert sind.
Quick-Check: Ist eure QI-RO-Funktion belastbar aufgestellt?
Sechs Leitfragen zur Selbsteinschätzung. Gehen Sie die Liste durch und ordnen Sie Ihr Institut anschließend anhand der Legende darunter ein.
| Check | Zentrale Fragestellung |
|---|---|
| Überprüfungsjahr festgelegt? Ist für die Zertifizierungsperiode 2026 bis 2028 bereits ein Überprüfungsjahr gewählt? | |
| Interne Kontrollen dokumentiert? Sind die internen Kontrollen so dokumentiert, dass sie eine Zertifizierung belastbar stützen? | |
| QI- und FATCA-Prozesse abgestimmt? Laufen QI- und FATCA-Zertifizierung koordiniert auf denselben Kontrollen auf? | |
| Antragsfristen im Blick? Sind Fristen für QI-Neuanträge, etwa der 30. September, fest im Kalender verankert? | |
| Vertretung geregelt? Gibt es eine geregelte Vertretung für den QI-RO bei Abwesenheit oder Wechsel? | |
| Sachkunde regelmäßig aktualisiert? Nimmt der QI-RO regelmäßig an Weiterbildung zu QI- und FATCA-Themen teil? |
Einordnung aus Sicht der Zertifizierung
Hohes Risiko einer qualifizierten Zertifizierung
Einzelne Prozesse tragfähig, Gesamtbild lückenhaft
Belastbare, dokumentierte QI-RO-Funktion
Farbe ist hier kein alleiniger Informationsträger; jede Einstufung ist zusätzlich als Wort benannt.
No-Regret-Maßnahmen
Vier Schritte, die unabhängig vom gewählten Überprüfungsjahr sinnvoll sind.
1. Überprüfungsjahr für 2026–2028 frühzeitig festlegen
Ein Jahr innerhalb der laufenden Periode wählen und genug Zeit für die Behebung möglicher Feststellungen vor der Zertifizierung einplanen.
2. Interne Kontrollen dokumentieren
Richtlinien, Verfahren und Kontrollnachweise so ablegen, dass der QI-RO seine Zertifizierung jederzeit belastbar begründen kann.
3. QI- und FATCA-Zertifizierung koordinieren
Beide Zertifizierungsprozesse auf denselben internen Kontrollen aufbauen, statt sie getrennt vorzubereiten.
4. Vertretung und Ressourcen für die QI-RO-Funktion klären
Die Rolle mit klaren Verantwortlichkeiten, Vertretungsregelung und ausreichend Ressourcen hinterlegen, statt sie nebenbei mitzuführen.
Fazit
Die Rolle eines QI und insbesondere die des QI-Responsible Officers in einer deutschen Bank ist komplex und verantwortungsvoll. Sie erfordert ein tiefes Verständnis der internationalen Steuergesetze, insbesondere der US-Quellensteuerbestimmungen, sowie eine kontinuierliche Anpassung an sich ändernde Vorschriften und Marktbedingungen.
- Grundlage ist das QI-Agreement nach Revenue Procedure 2022-43, gültig bis Ende 2028.
- Der QI-RO zertifiziert im Drei-Jahres-Rhythmus gegenüber dem IRS; die aktuelle Periode läuft 2026 bis 2028.
- Für QI-Neuanträge 2026 endet die Frist am 30. September 2026.
- Die Sachkundeanforderungen an den QI-RO reichen von US-Steuerrecht über Compliance bis zu Datenanalyse und Kommunikation.
- Dokumentierte interne Kontrollen sind die Grundlage jeder belastbaren Zertifizierung.
Mit der richtigen Strategie und dem Engagement für Compliance und Transparenz können deutsche Banken erfolgreich als Qualified Intermediaries fungieren und so ihre Rolle im internationalen Finanzsystem absichern.
Häufige Fragen
Was ist ein Qualified Intermediary (QI)?+–
Ein QI ist eine ausländische Finanzinstitution, die mit dem IRS eine Vereinbarung trifft, um Identifizierung, Dokumentation, Quellensteuereinbehalt und Meldung im Zusammenhang mit US-Quelleneinkünften zu übernehmen.
Welche Aufgabe hat der QI-Responsible Officer?+–
Der QI-RO überwacht die Einhaltung des QI-Vertrags, verantwortet die periodische Zertifizierung gegenüber dem IRS und stellt sicher, dass wirksame interne Kontrollen, Schulungen und Fehlerbehandlungsprozesse bestehen.
Wie oft muss der QI-RO zertifizieren?+–
Die Zertifizierung erfolgt in Drei-Jahres-Perioden. Die vorangegangene Periode 2023 bis 2025 wurde zertifiziert, die aktuelle Periode läuft von 2026 bis 2028.
Welche Frist gilt aktuell für neue QI-Anträge?+–
Für das Kalenderjahr 2026 endet die Antragsfrist beim IRS am 30. September 2026. Danach eingereichte Anträge werden erst ab 1. Januar 2027 bearbeitet, mit Wirksamkeit für 2027.
Was passiert, wenn wesentliche Mängel festgestellt werden?+–
Werden wesentliche Mängel identifiziert und sind sie zum Zeitpunkt der Zertifizierung nicht behoben, kann der QI-RO keine uneingeschränkte Zertifizierung abgeben, sondern muss eine qualifizierte Zertifizierung vornehmen und die Behebung dokumentieren.
Quellen
Primärquellen zuerst. Jede Angabe in diesem Beitrag ist gegen diese Quellen geprüft.
- Revenue Procedure 2022-43, Internal Revenue Service (IRS)PDFSteht für das aktuelle QI-Agreement, gültig seit 1. Januar 2023 bis 31. Dezember 2028, und die Zertifizierungsanforderungen des Responsible Officer.
- QI periodic review and certification requirements, IRSSteht für den Drei-Jahres-Zertifizierungszyklus und die im Jahr 2025 gewährten automatischen Fristverlängerungen für die Periode 2023–2025.
- IRS Extends Key Deadlines for FIs, Intermediaries, RSM USSteht für die Antragsfrist zum 30. September 2026 für neue QI-, WP- und WT-Anträge sowie die Folgen einer verspäteten Antragstellung.
Governance & Compliance Hub: US-Quellensteuer für Banken
Bereite Steuerabteilung und Compliance auf die laufende QI-Zertifizierungsperiode vor.
Compliance-Seminare
Aktuelle regulatorische Entwicklungen praxisnah für Compliance-Funktionen aufbereitet.
Zu den SeminarenFuture Governance & Performance Hub
Steuere DORA, ESG und KI mit System – der zentrale Hub für C-Level-Führungskräfte.
Zum HubCompliance Excellence (C-Level)
Strategische Compliance-Kompetenz für Geschäftsführung und Aufsichtsorgane.
Zu den SeminarenS+P C.O.R.E.: dein Wissens-Vorsprung für 2026
Jede Buchung eines S+P Seminars beinhaltet automatisch den kostenfreien Zugang zum quartalsweisen S+P C.O.R.E. Executive Update: Einordnung aktueller Anforderungen (DORA/NIS2, EU AI Act, ESG, Compliance), Umsetzung mit smarten Prozessen und effizienten Outsourcing-Strukturen, ein Frühwarnsystem für neue Aufsichtsschwerpunkte, und Austausch im geschützten Kreis von Fach- und Führungskräften. Mehr zu S+P C.O.R.E.
Weiterführende Angebote von S+P
Dieser Beitrag ordnet ein. Die Umsetzung findet an anderer Stelle statt, je nachdem, ob Kapazität oder Qualifizierung fehlt.
- Umsetzung und Prüfung: Aufbau und Dokumentation der QI-Compliance übernimmt S+P Compliance als externer Dienstleister.
- Qualifizierung im Team: Sachkunde zu US-Quellensteuer, FATCA und Compliance vermitteln die Programme von S+P Seminare.
- Auslagerung der Funktion: Compliance-Funktionen können extern besetzt werden.
- Angrenzende Themen: § 44 KWG-Sonderprüfungen und die MaRisk-Novelle sind Gegenstand eigener Beiträge.
Direkt weiter