S+P Compliance | Risikotragfähigkeit & ICAAP
Normative und ökonomische Perspektive im Risikomanagement
Seit dem 1. Januar 2023 müssen alle Institute ihre Risikotragfähigkeit vollständig normativ und ökonomisch getrennt betrachten. Wer beide Perspektiven nicht konsequent zusammenführt, riskiert genau die Lücke, die in unserem Berechnungsbeispiel sichtbar wird: ausreichend Kapital nach der einen Sichtweise, eine Deckungslücke nach der anderen.
Management Summary
Mit dem Leitfaden „Aufsichtliche Beurteilung bankinterner Risikotragfähigkeitskonzepte und deren prozessualer Einbindung in die Gesamtbanksteuerung (ICAAP) – Neuausrichtung“ vom 24. Mai 2018 haben BaFin und Deutsche Bundesbank zwei sich ergänzende Perspektiven eingeführt: die normative und die ökonomische Perspektive. Seit dem 1. Januar 2023 ist der Übergangs-Annex entfallen; alle Institute müssen beide Perspektiven vollständig im Einsatz haben.
Die normative Perspektive sichert die Einhaltung aufsichtsrechtlicher Kapitalanforderungen (SREP-Gesamtkapitalanforderung, kombinierte Pufferanforderung) über einen mehrjährigen Planungshorizont. Die ökonomische Perspektive stellt unabhängig von Bilanzierungskonventionen die tatsächliche wirtschaftliche Substanz und den Gläubigerschutz in den Vordergrund, meist auf barwertiger Basis.
Beide Perspektiven müssen sich „gegenseitig informieren“: Risiken, die zuerst in der ökonomischen Sicht sichtbar werden, etwa Credit-Spread- oder Zinsänderungsrisiken, können mit Verzögerung auf die normative Kapitalausstattung durchschlagen.
Inhalt dieses Beitrags
- 1. Die normative Perspektive
- 2. Die ökonomische Perspektive
- 3. Normative und ökonomische Perspektive im Risikomanagement: Der Vergleich
- 4. Rechenbeispiel: ABC Bank
- 5. Zusammenspiel der Perspektiven
- 6. Typische Schwachstellen mit Normbezug
- 7. Quick-Check zur Selbsteinschätzung
- 8. Fazit
- 9. Häufige Fragen
- 10. Quellen
Die normative Perspektive
Die normative Perspektive bezieht sich auf die Einhaltung regulatorischer und aufsichtsrechtlicher Anforderungen. Sie stellt sicher, dass ein Institut alle gesetzlichen Vorgaben erfüllt und damit die Fortführung des Unternehmens gewährleistet ist.
- Regulatorische Anforderungen: Kernkapitalanforderungen, SREP-Gesamtkapitalanforderung und kombinierte Pufferanforderung, übernommen aus dem aufsichtsrechtlichen Meldewesen.
- Risikodeckungspotenzial: besteht hauptsächlich aus regulatorischen Eigenmitteln und weiteren anerkannten Kapitalbestandteilen, etwa § 340f HGB-Reserven.
- Kapitalplanung: mindestens dreijähriger, jährlich fortzuschreibender Planungshorizont, der Geschäfts-, Markt- und regulatorische Änderungen berücksichtigt.
- Risikoquantifizierung: erfolgt auf Basis gesetzlicher Vorgaben für Adressenausfall-, Marktpreis- und operationelle Risiken, mit Einjahreshorizont.
Die ökonomische Perspektive
Die ökonomische Perspektive konzentriert sich auf die langfristige Sicherung der Substanz des Instituts und den Schutz der Gläubiger vor Verlusten aus wirtschaftlicher Sicht, unabhängig von der Methodik der externen Rechnungslegung.
- Risikodeckungspotenzial: Ableitung unabhängig von Bilanzierungskonventionen; stille Reserven und Lasten können berücksichtigt werden.
- Barwertige Ermittlung: häufig über den Barwert sämtlicher Vermögenswerte und Verbindlichkeiten, einschließlich außerbilanzieller Positionen.
- Risikoquantifizierung: erwartete und unerwartete Verluste werden konsistent zur Definition des Risikodeckungspotenzials gemessen, meist barwertig. Kleine, wenig komplexe Institute können vereinfachte Ansätze nutzen.
Normative und ökonomische Perspektive im Risikomanagement: Der Vergleich
Die folgende Tabelle stellt beide Perspektiven systematisch gegenüber und zeigt, worin sich Ausgangspunkt, Ziel und Bewertungsansatz unterscheiden.
| Merkmal | Normative Perspektive | Ökonomische Perspektive |
|---|---|---|
| Ausgangspunkt | Gesamtheit regulatorischer und aufsichtlicher Anforderungen | Langfristige Sicherung der wirtschaftlichen Substanz |
| Ziel | Einhaltung regulatorischer Anforderungen | Sicherung der ökonomischen Substanz, Gläubigerschutz |
| Planungshorizont | Mindestens drei Jahre, inkl. adverser Szenarien | Ökonomische Betrachtung aller wesentlichen Risikoarten |
| Bewertungsansatz | Bilanz-/GuV-orientiert nach Meldewesen | Barwertig, barwertnah oder Säule-1+ (bei kleinen Instituten) |
Rechenbeispiel: ABC Bank
Die fiktive „ABC Bank“ hat folgende Ausgangskennzahlen: Eigenmittel 1.500 Mio. Euro, risikogewichtete Aktiva (RWA) 6.000 Mio. Euro, Gesamtrisiko 1.200 Mio. Euro, stille Reserven 100 Mio. Euro, erwarteter Jahresgewinn 50 Mio. Euro.
Normative Perspektive: Planszenario
Gesamtkapitalanforderung (18 %): 6.300 Mio. € × 18 % = 1.134 Mio. €
Normative Perspektive: Adverses Szenario
Gesamtkapitalanforderung (18 %): 6.615 Mio. € × 18 % = 1.191 Mio. €
Ökonomische Perspektive: Planszenario
Risikoquantifizierung: 50 Mio. € (EL) + 200 Mio. € (UL) = 250 Mio. €
Ökonomische Perspektive: Adverses Szenario
Risikoquantifizierung: 70 Mio. € (EL) + 300 Mio. € (UL) = 370 Mio. €
Nicht gebundenes Eigenkapital
Um zu zeigen, wie beide Perspektiven zusammenwirken, wird vom regulatorischen Eigenkapital sowohl die normative Kapitalanforderung als auch das ökonomische Risikodeckungspotenzial abgezogen.
Adverses Szenario: 1.500 − 1.191 − 370 = −61 Mio. €
Zusammenspiel der Perspektiven
Die normative und die ökonomische Perspektive sind eng verwoben und müssen zusammen betrachtet werden, um eine gleichgerichtete Steuerung zu gewährleisten. In den Szenariobetrachtungen der normativen Kapitalplanung müssen auch Risiken aus der ökonomischen Perspektive berücksichtigt werden, die das verfügbare normative Kapital beeinflussen.
Ein Beispiel: Credit-Spread-Risiken werden in der ökonomischen Perspektive modelliert, schlagen aber erst in der normativen Perspektive durch, wenn ein Abschreibungsbedarf wegen dauerhafter Wertminderung entsteht. Zinsänderungsrisiken im Bankbuch verändern den Barwert in der ökonomischen Sicht deutlich sichtbar, während die Auswirkung auf das Zinsergebnis in der normativen Perspektive oft geringer ausfällt.
Typische Schwachstellen mit Normbezug
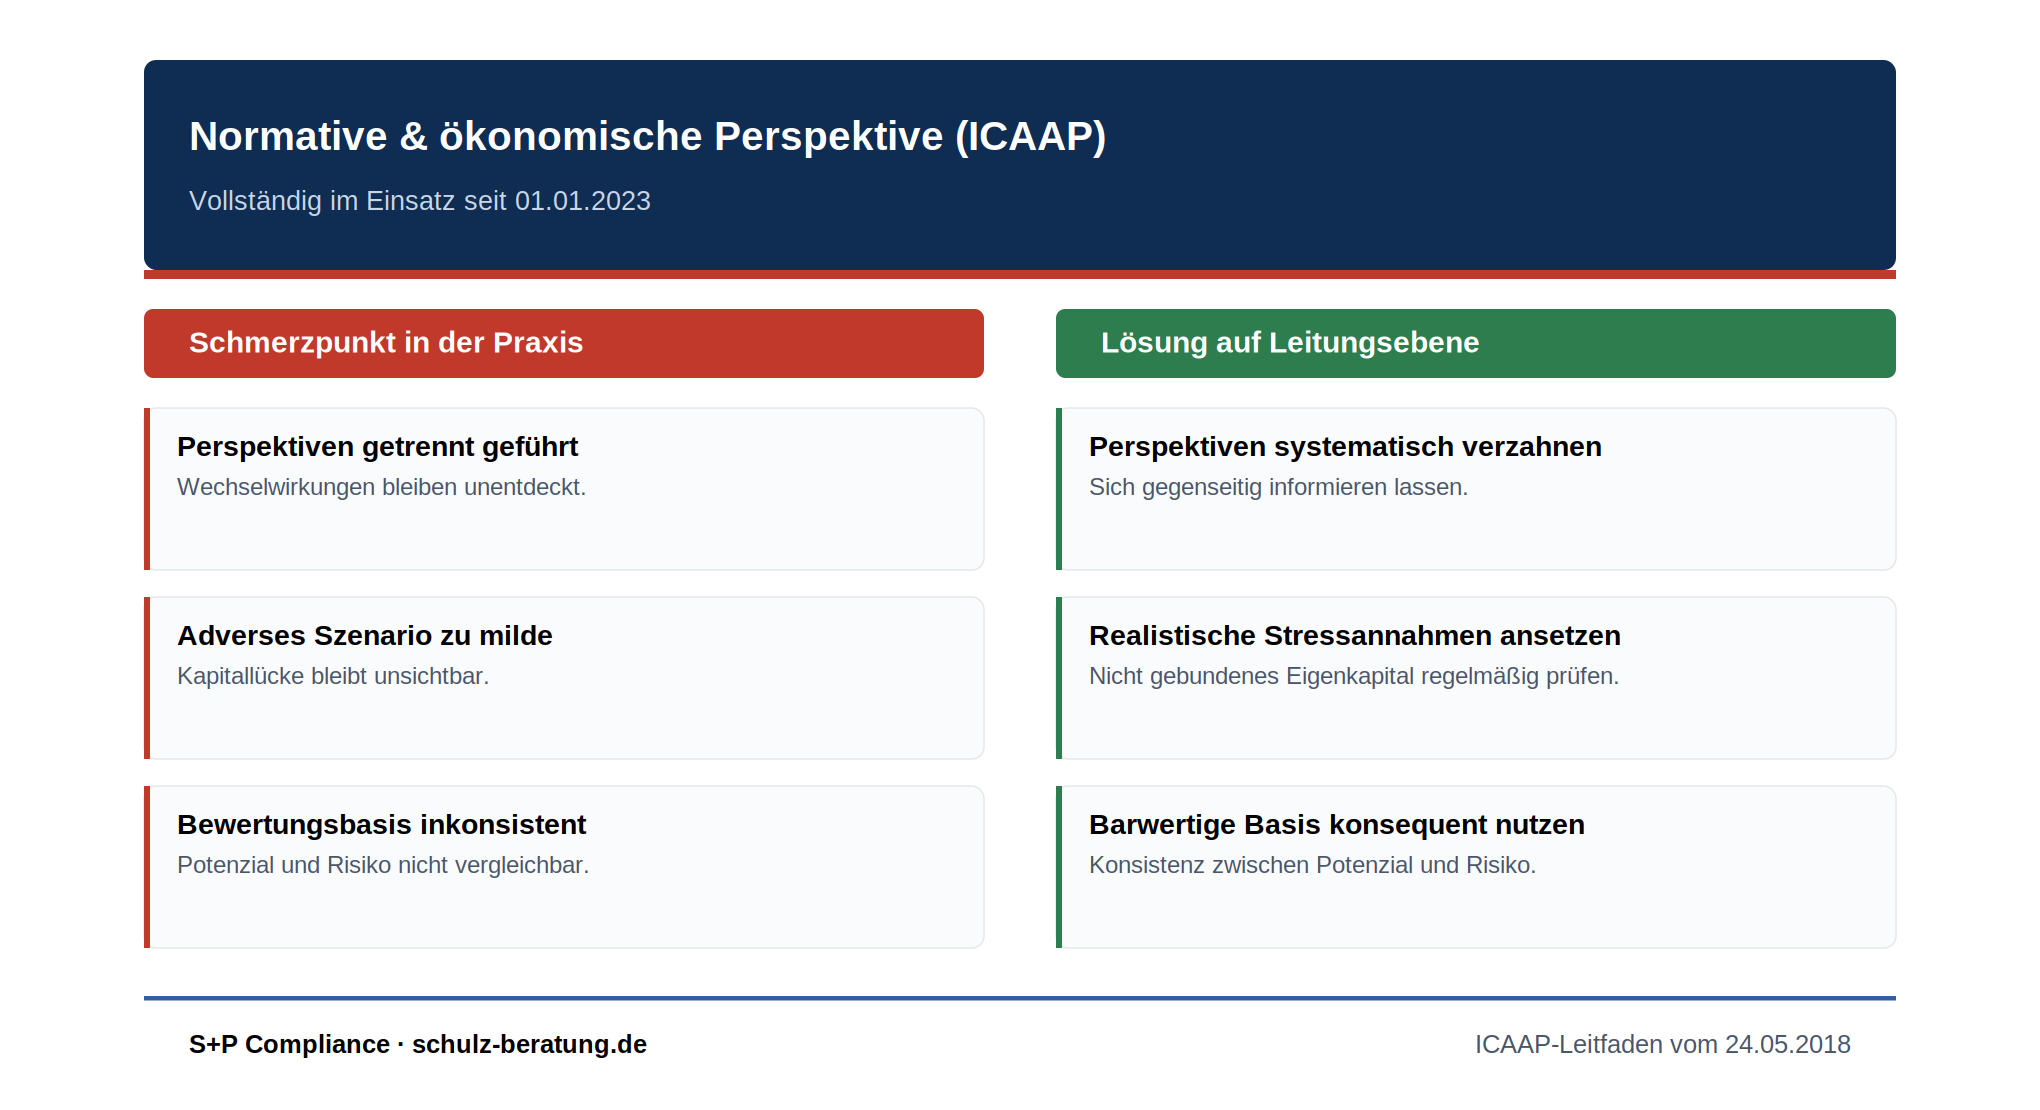
Perspektiven getrennt statt verzahnt
Normative und ökonomische Perspektive werden als zwei unabhängige Berichte geführt, ohne dass Wechselwirkungen wie beim Credit-Spread-Beispiel systematisch geprüft werden.
Adverses Szenario zu optimistisch
Das adverse Szenario in der Kapitalplanung unterschätzt systematisch das Ausmaß möglicher Verschlechterungen und zeigt keine Kapitallücke, obwohl eine realistischere Annahme eine ergäbe.
Barwertansatz nicht konsistent
Risikodeckungspotenzial und Risikoquantifizierung werden in der ökonomischen Perspektive nicht auf derselben Bewertungsbasis (barwertig) ermittelt.
Säule-1+-Ansatz falsch eingesetzt
Ein vereinfachter Säule-1+-Ansatz wird verwendet, obwohl das Institut nach Größe und Komplexität nicht mehr als „sehr klein und wenig komplex“ gilt.
Quick-Check: Ist eure Risikotragfähigkeit ICAAP-konform?
Sechs Leitfragen zur Selbsteinschätzung. Gehen Sie die Liste durch und ordnen Sie sich anschließend anhand der Legende darunter ein.
| Check | Zentrale Fragestellung |
|---|---|
| Beide Perspektiven vollständig im Einsatz? Sind normative und ökonomische Perspektive seit 2023 vollständig implementiert, ohne Übergangsvereinfachungen? | |
| Wechselwirkungen dokumentiert? Ist erfasst, welche ökonomischen Risiken sich wie auf die normative Kapitalplanung auswirken können? | |
| Adverses Szenario realistisch? Bildet das adverse Szenario tatsächlich belastende Annahmen ab, statt nur eine leichte Verschlechterung? | |
| Bewertungsbasis konsistent? Sind Risikodeckungspotenzial und Risikoquantifizierung in der ökonomischen Perspektive auf derselben Basis ermittelt? | |
| Proportionalität korrekt angewendet? Ist der gewählte Steuerungsansatz (barwertig, barwertnah, Säule 1+) tatsächlich zur Institutsgröße passend? | |
| Nicht gebundenes Eigenkapital berechnet? Wird regelmäßig geprüft, ob nach Abzug beider Anforderungen noch ein Polster verbleibt? |
Einordnung aus Sicht der Aufsicht
Perspektiven getrennt, Wechselwirkungen unklar
Beide Perspektiven vorhanden, Verzahnung lückenhaft
Konsistente, verzahnte Risikotragfähigkeitsrechnung
Farbe ist hier kein alleiniger Informationsträger; jede Einstufung ist zusätzlich als Wort benannt.
Fazit
Die normative und die ökonomische Perspektive bieten unterschiedliche, aber sich ergänzende Ansätze zur Sicherstellung der Risikotragfähigkeit. Während die normative Perspektive auf die Einhaltung regulatorischer Vorgaben fokussiert, zielt die ökonomische Perspektive auf die langfristige Sicherung der Substanz und den Schutz der Gläubiger ab.
- Seit 1. Januar 2023 müssen alle Institute beide Perspektiven vollständig im Einsatz haben.
- Die normative Perspektive sichert regulatorische Kapitalanforderungen über einen mehrjährigen Planungshorizont.
- Die ökonomische Perspektive bewertet die wirtschaftliche Substanz meist barwertig, unabhängig von Bilanzierungskonventionen.
- Erst das Zusammenspiel beider Perspektiven macht Kapitallücken sichtbar, die eine einzelne Betrachtung verdecken würde.
Ein effektives Risikomanagement erfordert die Berücksichtigung beider Perspektiven, um eine umfassende und robuste Steuerung der Risiken zu gewährleisten.
Häufige Fragen
Seit wann müssen Institute beide Perspektiven anwenden?+–
Der ICAAP-Leitfaden von BaFin und Bundesbank stammt vom 24. Mai 2018. Seit dem 1. Januar 2023 ist der Übergangs-Annex entfallen; alle Institute müssen die normative und ökonomische Perspektive vollständig im Einsatz haben.
Was ist der wichtigste Unterschied zwischen beiden Perspektiven?+–
Die normative Perspektive prüft die Einhaltung aufsichtsrechtlicher Kapitalanforderungen, die ökonomische Perspektive bewertet unabhängig davon die tatsächliche wirtschaftliche Substanz, meist barwertig.
Können kleine Institute vereinfachte Ansätze nutzen?+–
Ja, kleine und wenig komplexe Institute können zur Annäherung an die ökonomische Perspektive vereinfachte Ansätze wie Säule 1+ verwenden, statt vollständig barwertig zu rechnen.
Warum reicht es nicht, nur eine Perspektive zu betrachten?+–
Wie das Rechenbeispiel zeigt, kann eine Perspektive für sich genommen unauffällig aussehen, während die gemeinsame Betrachtung eine Kapitallücke offenlegt. Beide Perspektiven müssen sich „gegenseitig informieren“.
Quellen
Primärquellen zuerst. Jede Angabe in diesem Beitrag ist gegen diese Quellen geprüft.
- BaFin/Deutsche Bundesbank: Aufsichtliche Beurteilung bankinterner Risikotragfähigkeitskonzepte (ICAAP) – Neuausrichtung, 24.05.2018Steht für die Einführung der normativen und ökonomischen Perspektive sowie deren jeweilige Anforderungen an Risikodeckungspotenzial und Risikoquantifizierung.
- § 25a Abs. 1 Satz 3 KWG, AT 4.1 MaRiskSteht für die gesetzliche Verankerung der Pflicht zur Sicherstellung der Risikotragfähigkeit.
Weiterführende Angebote von S+P
Dieser Beitrag ordnet ein. Die Umsetzung findet an anderer Stelle statt, je nachdem, ob Kapazität oder Qualifizierung fehlt.
- Umsetzung und Prüfung: Aufbau und Validierung der Risikotragfähigkeitsrechnung übernimmt S+P Compliance als externer Dienstleister.
- Qualifizierung im Team: Sachkunde zu ICAAP, MaRisk und Gesamtbanksteuerung vermitteln die Programme von S+P Seminare.
- Angrenzende Themen: MaRisk 10.0 und KPIs/KRIs im Risikomanagement sind Gegenstand eigener Beiträge.
- Auslagerung der Funktion: Risikocontrolling-Kapazitäten können extern besetzt werden.
Direkt weiter