S+P Compliance | Wertpapier-Compliance
Einstufung von Kundenkategorien nach WpHG und KAGB
Kundenkategorisierung nach WpHG und KAGB: Die Grundregel ist einfach, die Fehlerquelle liegt in den Ausnahmen. Jeder Kunde ist zunächst Privatkunde. Jede Abweichung davon braucht eine eigene Rechtsgrundlage, eine eigene Dokumentation und einen eigenen Anlass für die Überprüfung.
Management Summary
§ 67 WpHG kennt drei Kundenkategorien: Privatkunde, professioneller Kunde und geeignete Gegenpartei. Das KAGB ergänzt für Anteile an alternativen Investmentfonds eine vierte, den semiprofessionellen Anleger nach § 1 Absatz 19 Nummer 33 KAGB. Alle vier Kategorien knüpfen an unterschiedliche Schutzniveaus und damit an unterschiedliche Informations-, Geeignetheits- und Angemessenheitspflichten des Instituts an.
Der gesetzliche Ausgangspunkt ist in jedem Fall der Privatkunde. Jede Einstufung als professioneller Kunde oder als geeignete Gegenpartei setzt entweder eine der abschließend aufgezählten Fallgruppen nach § 67 Absatz 2 oder Absatz 4 WpHG voraus, oder einen Antrag des Kunden nach § 67 Absatz 6 WpHG, dem eine dokumentierte Prüfung vorausgegangen ist. Eine Einstufung ohne diese Prüfung ist keine Vereinfachung, sondern ein Verstoß gegen die Wohlverhaltenspflichten.
Die häufigste Fehlerquelle ist nicht die Erstklassifizierung, sondern deren Pflege. Eine Höherstufung ist personen- und produktbezogen, an Schriftform und an die Zwei-von-drei-Kriterien des § 67 Absatz 6 Nummer 1 bis 3 WpHG gebunden, und sie verliert ihre Grundlage, sobald die zugrundeliegenden Tatsachen entfallen.
Hinzu kommt ein europäischer Zeitplan: Die Retail Investment Strategy ändert die Kriterien für den Zugang zur Kategorie des professionellen Kunden und führt eine neue, gesetzlich vermutete Kategorie für bestimmte Führungskräfte und AIFM-Mitarbeiter ein. Der Rechtsakt steht kurz vor der förmlichen Verabschiedung, gilt aber nach der Veröffentlichung im Amtsblatt erst nach Ablauf einer mehrjährigen Umsetzungs- und Anwendungsfrist.
Inhalt dieses Beitrags
- 1. Die Grundregel: Privatkunde ist der gesetzliche Normalfall
- 2. Die vier Kundenkategorien im Überblick
- 3. Vergleich: Rechtsgrundlage, Kriterien, Schutzumfang
- 4. Höherstufung und Rückstufung im Detail
- 5. Prüfkriterien nach § 67 Absatz 6 Nummer 1 WpHG
- 6. Ausblick: Retail Investment Strategy (RIS)
- 7. Typische Schwachstellen mit Normbezug
- 8. Quick-Check zur Selbsteinschätzung
- 9. No-Regret-Maßnahmen
- 10. Fazit und Kernbotschaften
- 11. Häufige Fragen
- 12. Quellen
Die Grundregel: Privatkunde ist der gesetzliche Normalfall
Nach § 67 Absatz 1 WpHG hat ein Wertpapierdienstleistungsunternehmen vor Aufnahme einer Geschäftsbeziehung oder vor Erbringung einer Wertpapierdienstleistung jeden Kunden einer Kategorie zuzuordnen. § 67 Absatz 3 WpHG definiert den Privatkunden negativ: Privatkunde ist, wer nicht professioneller Kunde ist. Diese Auffangdefinition ist bewusst so weit gefasst, damit im Zweifel stets das höchste Schutzniveau greift.
Professioneller Kunde und geeignete Gegenpartei sind demgegenüber eng umrissene Ausnahmen. § 67 Absatz 2 WpHG zählt abschließend auf, wer kraft Gesetzes als professioneller Kunde gilt, sogenannte geborene professionelle Kunden. § 67 Absatz 4 WpHG tut dasselbe für die geeignete Gegenpartei. Wer keine dieser Voraussetzungen erfüllt, bleibt Privatkunde, es sei denn, er beantragt selbst eine Höherstufung nach § 67 Absatz 6 WpHG und erfüllt deren Kriterien.
Für Anteile an alternativen Investmentfonds gilt daneben das KAGB. § 1 Absatz 19 Nummer 31 bis 33 KAGB übernimmt die Grundunterscheidung aus dem WpHG, fügt aber mit dem semiprofessionellen Anleger eine eigene Zwischenkategorie hinzu, die im WpHG kein Gegenstück hat. Beide Regelwerke sind parallel zu prüfen, sobald ein Kunde in einen AIF investiert.
Die vier Kundenkategorien im Überblick
Jede Kategorie hat eine eigene Rechtsgrundlage, eigene Einstufungskriterien und ein eigenes Schutzniveau. Die Reihenfolge der Karten spiegelt das sinkende Schutzniveau.
Privatkunde
Wer nicht professioneller Kunde ist. Höchstes Schutzniveau: umfassende Risikoaufklärung, verpflichtende Geeignetheits- und Angemessenheitsprüfung. Ohne ausreichende Kundenangaben ist keine Anlageberatung möglich.
Professioneller Kunde
Geborene professionelle Kunden sind unter anderem beaufsichtigte Finanzunternehmen sowie Unternehmen, die zwei der drei Schwellen aus Bilanzsumme, Umsatzerlösen und Eigenmitteln überschreiten. Keine Geeignetheitsprüfung, nur Angemessenheitsprüfung.
Geeignete Gegenpartei
Besonders sachkundige institutionelle Marktteilnehmer, etwa Wertpapierdienstleistungsunternehmen, Kreditinstitute, Versicherungsunternehmen, Zentralbanken und vergleichbare EU-Marktteilnehmer nach Art. 30 der Richtlinie 2014/65/EU. Minimales Schutzniveau, kaum Informationspflichten.
Semiprofessioneller Anleger
Nur im AIF-Kontext relevant. Mindestanlage von 200.000 Euro, schriftliche Risikobestätigung und eine schriftlich dokumentierte Sachkundeprüfung durch die Verwaltungsgesellschaft oder einen Anlageberater. Zwischenstufe zwischen Privatkunde und professionellem Anleger.
Vergleich: Rechtsgrundlage, Kriterien, Schutzumfang
| Kategorie | Rechtsgrundlage | Kriterien | Schutzumfang | Wechseloption |
|---|---|---|---|---|
| Privatkunde | § 67 Abs. 3 WpHG | Auffangkategorie; keine besonderen Voraussetzungen. | Höchster Schutz; Geeignetheits- und Angemessenheitsprüfung verpflichtend. | Höherstufung auf Antrag nach § 67 Abs. 6 WpHG bei Erfüllung von 2 der 3 Kriterien. |
| Professioneller Kunde | § 67 Abs. 2 WpHG | Beaufsichtigte Finanzunternehmen, öffentliche Stellen, institutionelle Anleger, oder Unternehmen mit 2 von 3 Schwellenwerten (Bilanzsumme, Umsatz, Eigenmittel). | Geringerer Schutz; keine Geeignetheitsprüfung, nur Angemessenheitsprüfung. | Rückstufung auf Privatkunde nach § 67 Abs. 5 WpHG jederzeit möglich, Schriftform erforderlich. |
| Geeignete Gegenpartei | § 67 Abs. 4 WpHG | Institutionelle Marktteilnehmer im Sinne der Vorschrift; Zustimmung zur Einstufung erforderlich. | Minimaler Schutz; kaum Informations- oder Beratungspflichten. | Einstufung als professioneller Kunde oder Privatkunde jederzeit möglich, § 67 Abs. 5 WpHG entsprechend. |
| Semiprofessioneller Anleger | § 1 Abs. 19 Nr. 33 KAGB | Mindestanlage 200.000 EUR, schriftliche Risikobestätigung, dokumentierte Sachkundeprüfung. | Zwischenstufe; Angemessenheitsprüfung durch die Verwaltungsgesellschaft erforderlich. | Nur im AIF-Kontext; keine unmittelbare Wechselwirkung mit der WpHG-Einstufung. |
| Ab Anwendung der RIS | Geänderte Art. 4 und 45 MiFID II, Anhang II | Neu kalibrierte Zwei-von-drei-Kriterien; zusätzlich gesetzlich vermutete Einstufung für bestimmte Führungskräfte und AIFM-Mitarbeiter. | Ziel: mehr erfahrenen Anlegern der Zugang zur professionellen Kategorie, ohne das Schutzniveau der übrigen Privatkunden zu senken. | Anwendungsbeginn nach Umsetzungsfrist, voraussichtlich nicht vor Ende 2028. |
Die letzte Zeile beschreibt eine politisch vereinbarte, aber noch nicht im Amtsblatt veröffentlichte Änderung. Näheres im Abschnitt zur Retail Investment Strategy.
Höherstufung und Rückstufung im Detail
Jede Abweichung von der gesetzlichen Grundeinstufung ist ein eigener Verwaltungsakt mit eigenen Formvorschriften. Für die Praxis sind zwei Richtungen zu unterscheiden.
Höherstufung: Privatkunde wird professioneller Kunde (§ 67 Abs. 6 WpHG)
Ein Privatkunde kann auf eigenen Antrag oder durch Festlegung des Wertpapierdienstleistungsunternehmens als professioneller Kunde eingestuft werden. Voraussetzung ist eine vorausgehende Bewertung, ob der Kunde aufgrund seiner Erfahrungen, Kenntnisse und seines Sachverstands in der Lage ist, Anlageentscheidungen selbst zu treffen und die damit verbundenen Risiken angemessen zu beurteilen. Diese Bewertung ist nur dann positiv, wenn mindestens zwei der drei folgenden Kriterien erfüllt sind:
- Durchschnittlich zehn Geschäfte von erheblichem Umfang pro Quartal am relevanten Markt in den letzten zwölf Monaten.
- Bankguthaben und Finanzinstrumente im Wert von mehr als 500.000 Euro.
- Mindestens ein Jahr Berufserfahrung am Kapitalmarkt in einer Position, die Kenntnisse über die betreffenden Geschäfte voraussetzt.
§ 2 Absatz 2 WpDVerOV konkretisiert das Verfahren: Der Kunde muss die Höherstufung in Textform beantragen, das Institut muss ihn auf einem dauerhaften Datenträger über die Folgen informieren, und der Kunde muss die Kenntnisnahme dieser Hinweise in einem vom Vertrag getrennten Dokument bestätigen. Für kleinere Personen- oder Kapitalgesellschaften genügt es nach § 2 Absatz 3 WpDVerOV, wenn eine benannte, bevollmächtigte Person die Kriterien Nummer 1 oder Nummer 3 erfüllt.
Rückstufung: professioneller Kunde wird Privatkunde (§ 67 Abs. 5 WpHG)
Ein professioneller Kunde kann jederzeit mit dem Institut vereinbaren, als Privatkunde behandelt zu werden, um den höheren Anlegerschutz zurückzuerhalten. Die Vereinbarung bedarf der Schriftform. Soll die Änderung nicht alle Wertpapierdienstleistungen, Wertpapiernebendienstleistungen und Finanzinstrumente betreffen, ist dies ausdrücklich festzulegen. Institute müssen geborene professionelle Kunden nach § 67 Absatz 2 Satz 2 Nummer 2 WpHG sowie gekorene professionelle Kunden nach § 67 Absatz 6 WpHG zu Beginn der Geschäftsbeziehung auf diese Rückstufungsmöglichkeit hinweisen.
Prüfkriterien nach § 67 Absatz 6 Nummer 1 WpHG
Das Kriterium der Geschäftshäufigkeit ist in der Praxis das streitanfälligste, weil das Gesetz den Begriff der Erheblichkeit nicht definiert. Die folgende Übersicht ordnet die anerkannten Auslegungsansätze.
| Kriterium | Konkretisierung |
|---|---|
| Mindestanzahl Geschäfte | Durchschnittlich zehn Geschäfte pro Quartal im letzten Jahr, insgesamt mindestens vierzig Geschäfte. |
| Zeitliche Verteilung | Die Geschäfte müssen über das gesamte Jahr verteilt sein, um Erfahrung unter unterschiedlichen Marktbedingungen zu belegen; eine Häufung in einem Quartal genügt nicht. |
| Markt- und Instrumentenbezug | Die Höherstufung bezieht sich auf die konkret gehandelten Finanzinstrumente. Erfahrung mit einfachen Produkten rechtfertigt keine Höherstufung für komplexe Instrumente. |
| Eigene oder fremde Rechnung | Geschäfte auf eigene wie auf fremde Rechnung sind gleichermaßen anrechenbar. |
| Erheblicher Umfang | Gesetzlich nicht definiert. In der Literatur diskutiert: ein Mindestvolumen von rund 12.500 bis 15.000 Euro pro Geschäft, alternativ 2,5 bis 3 Prozent des Mindestdepotbestands von 500.000 Euro. |
| Qualitativer Ansatz der ESMA | Maßgeblich ist, ob der Kunde durch die Geschäfte die notwendige Sachkunde erworben hat; besonders relevant bei komplexen Produkten, Derivaten und fremdfinanzierten Hebelgeschäften. |
Die literaturbasierten Schwellenwerte sind Orientierungsgrößen, keine gesetzlich bindenden Werte. Institute sollten ihre eigene Auslegung dokumentieren und konsistent anwenden.
Ausblick: Retail Investment Strategy (RIS)
Die Kundenkategorisierung steht vor der größten Überarbeitung seit MiFID II. Am 17. und 18. Dezember 2025 haben sich Rat und Europäisches Parlament politisch auf die Retail Investment Strategy geeinigt, ein Richtlinienpaket, das unter anderem die MiFID-II-Richtlinie, die AIFM-Richtlinie, die OGAW-Richtlinie, die Versicherungsvertriebsrichtlinie und Solvency II ändert, begleitet von einer Verordnung zur Überarbeitung der PRIIP-Verordnung.
Was sich für die Kategorisierung ändert
Zwei Änderungen betreffen die Kundenkategorisierung unmittelbar. Erstens werden die Zugangskriterien zur Kategorie des professionellen Kunden neu kalibriert: Die Grundstruktur von zwei aus drei Kriterien bleibt erhalten, die einzelnen Schwellen und Nachweisanforderungen sollen aber so angepasst werden, dass mehr erfahrene Privatanleger den Status erreichen können, ohne dass die Prüfungstiefe für die übrigen Privatkunden sinkt. Zweitens werden bestimmte Führungskräfte und Direktoren von Finanzunternehmen, die ohnehin einer aufsichtsrechtlichen Fachlichkeits- und Zuverlässigkeitsprüfung unterliegen, sowie AIFM-Mitarbeiter mit einschlägiger Erfahrung künftig unmittelbar als professionelle Kunden behandelt, ohne das reguläre Antragsverfahren nach § 67 Absatz 6 WpHG durchlaufen zu müssen.
Die konkreten Schwellenwerte für die neu kalibrierten Kriterien standen zum Zeitpunkt dieses Beitrags noch nicht als endgültiger Rechtstext fest. Bis zur Umsetzung in deutsches Recht bleiben die bestehenden Kriterien nach § 67 Absatz 6 Nummer 1 bis 3 WpHG maßgeblich.
Zeitplan
Der endgültige technische Text wurde im Juni 2026 vom Rat gebilligt; die Bestätigung im Plenum des Europäischen Parlaments war für die Sitzung im September 2026 vorgesehen. Nach der Veröffentlichung im Amtsblatt der Europäischen Union haben die Mitgliedstaaten 24 Monate Zeit für die Umsetzung in nationales Recht. Die materiellen Vorschriften gelten 30 Monate nach der Veröffentlichung, mit Ausnahme der PRIIP-bezogenen Vorschriften, die bereits 18 Monate nach der Veröffentlichung anwendbar werden. Bei einer Veröffentlichung im späteren Jahr 2026 ist mit einer Anwendung der Kategorisierungsregeln nicht vor Ende 2028 zu rechnen.
Wo die Änderung geregelt ist
Die folgende Übersicht ordnet den Stand der Gesetzgebung zum Zeitpunkt dieses Beitrags ein.
§ 67 Abs. 2, 5, 6 WpHG
Die bestehende Systematik für geborene und gekorene professionelle Kunden sowie die Rückstufung. Maßgeblich bis zur Umsetzung der RIS in deutsches Recht.
RIS-Omnibus-Richtlinie
Änderung von MiFID II, AIFM-Richtlinie, OGAW-Richtlinie, IDD und Solvency II. Technischer Text vom Rat im Juni 2026 gebilligt, Parlamentsplenum voraussichtlich September 2026.
Nationale Umsetzung
24 Monate Umsetzungsfrist nach Veröffentlichung im Amtsblatt, danach weitere Frist bis zur Anwendung. Die deutsche Umsetzung im WpHG liegt noch nicht vor.
Die politische Einigung ist kein geltendes Recht. Institute sollten den Fortgang beobachten, aber ihre Prozesse erst bei Vorliegen der nationalen Umsetzung anpassen.
Typische Schwachstellen mit Normbezug
Sechs wiederkehrende Befunde aus der Prüfungs- und Beratungspraxis.
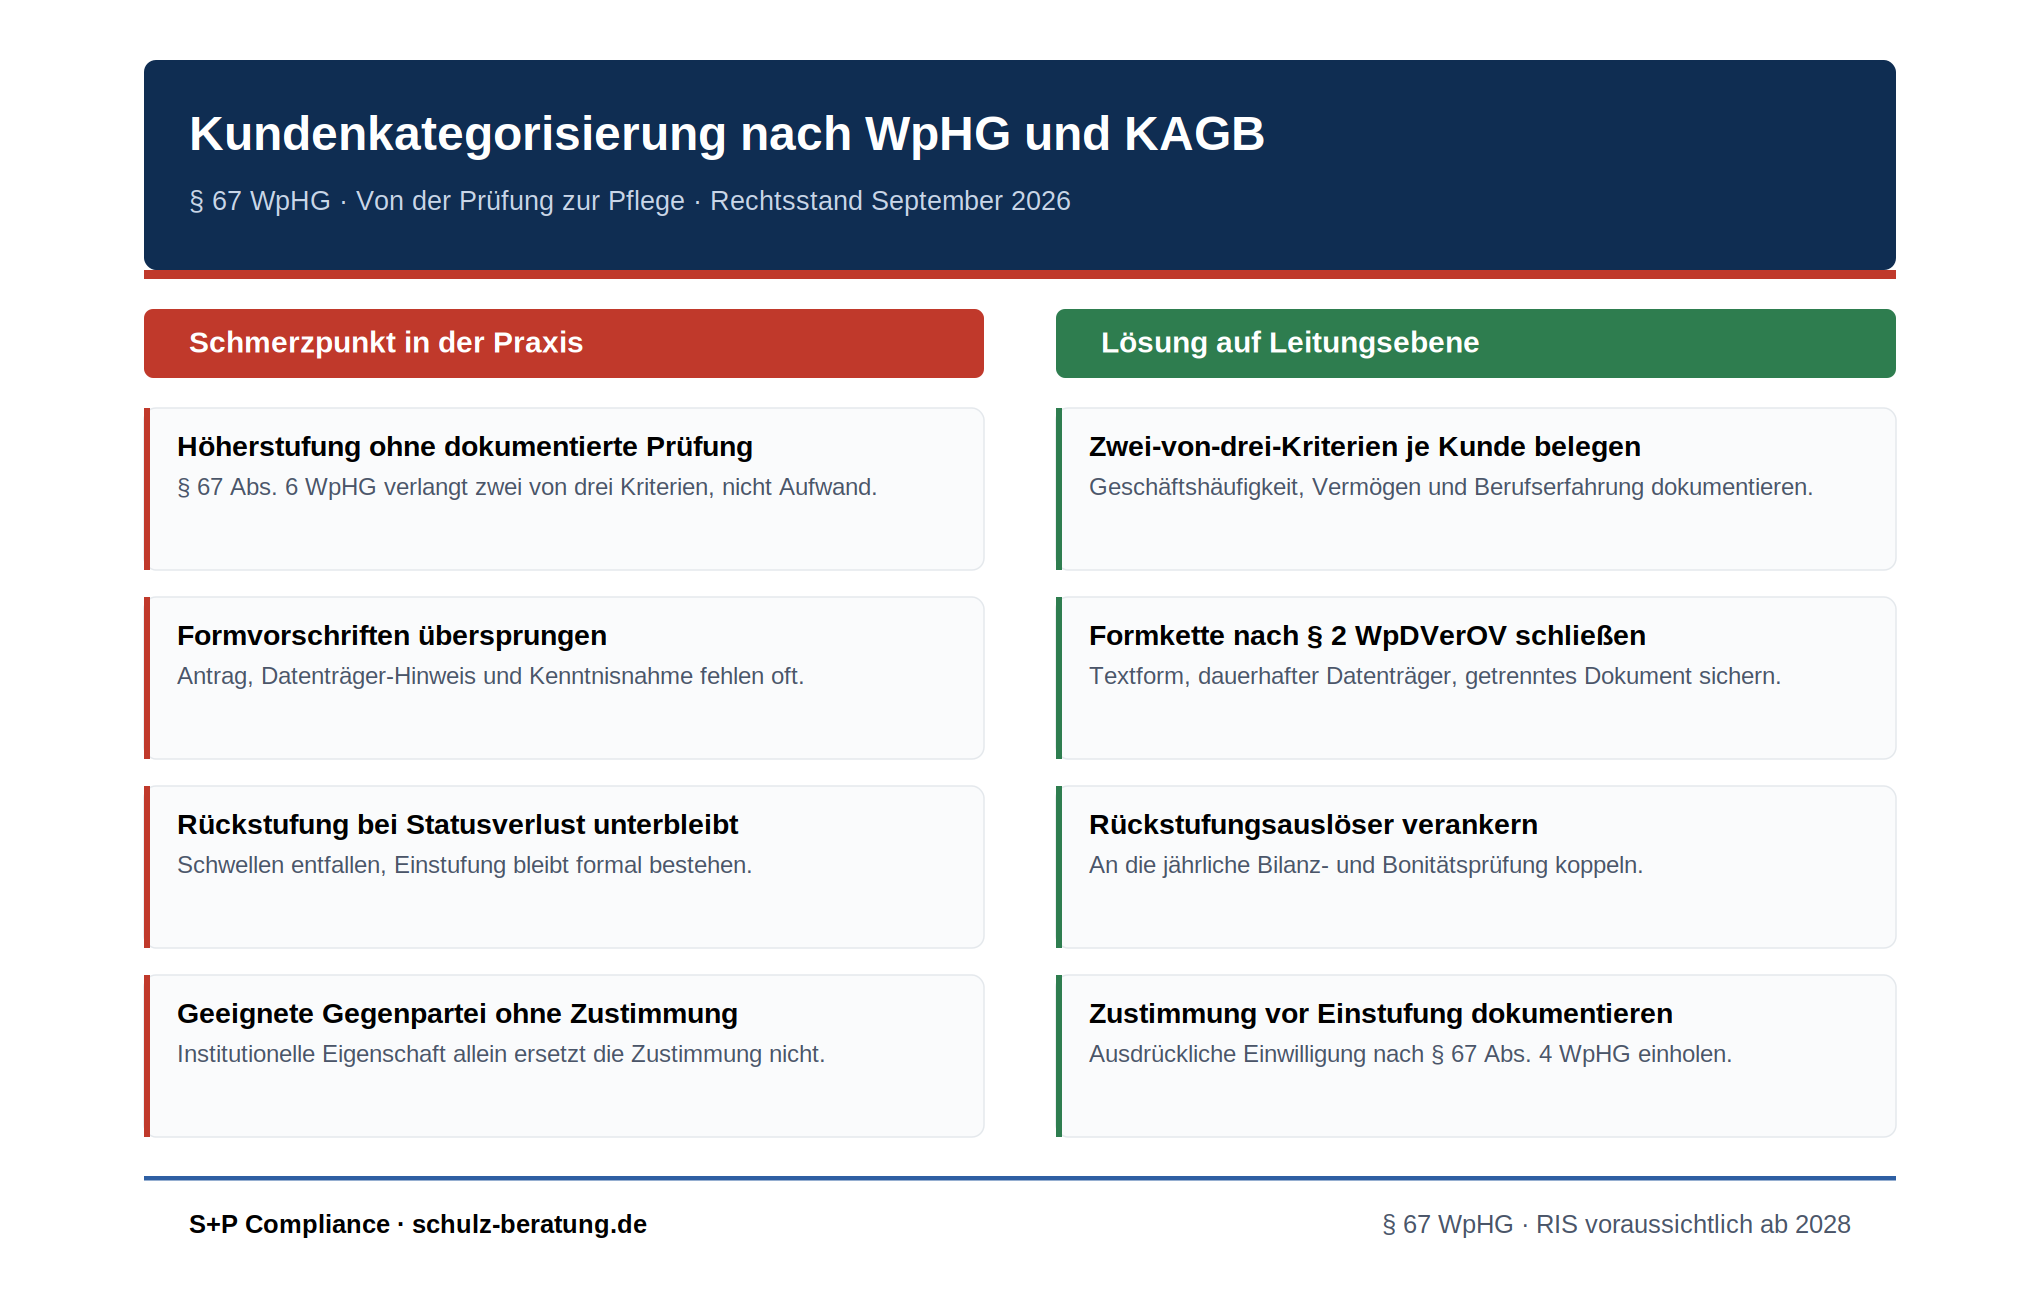
Höherstufung ohne dokumentierte Prüfung
Der Kunde wird als professionell geführt, ohne dass die Erfüllung von zwei der drei Kriterien im Einzelfall festgehalten wurde. Ohne diese Ablage ist die Einstufung im Streitfall nicht belegbar.
Formvorschriften übersprungen
Der Antrag liegt nicht in Textform vor, oder die Kenntnisnahme der Risikohinweise wurde nicht in einem vom Vertrag getrennten Dokument bestätigt. Beides sind eigenständige Wirksamkeitsvoraussetzungen.
Fehlende Rückstufung bei Statusverlust
Ein Unternehmen unterschreitet die Schwellen des § 67 Absatz 2 WpHG dauerhaft, die Einstufung als professioneller Kunde bleibt aber unverändert bestehen, weil kein Prozess die Prüfung periodisch auslöst.
Geeignete Gegenpartei ohne Zustimmung
Ein Kunde wird als geeignete Gegenpartei geführt, ohne dass eine ausdrückliche Zustimmung zu dieser Behandlung vorliegt. Die Einstufung ist an die Zustimmung gebunden, nicht an die bloße institutionelle Eigenschaft.
Marktbezug der Geschäftshäufigkeit ignoriert
Die Handelshistorie in einfachen Produkten wird pauschal auf komplexe Instrumente übertragen. Das Kriterium ist aber produkt- und marktbezogen zu prüfen, nicht pauschal für das gesamte Portfolio.
WpHG- und KAGB-Einstufung vermischt
Ein nach § 67 WpHG als professionell eingestufter Kunde wird ohne eigene Prüfung auch als semiprofessioneller Anleger im Sinne des KAGB behandelt. Beide Einstufungen sind unabhängig voneinander vorzunehmen.
Quick-Check: Trägt eure Kundenkategorisierung?
Vier Fragen für den Bestand an Höherstufungen und Sondereinstufungen. Die Einschätzung bleibt im Browser und wird nicht übertragen.
1. Ist für jede Höherstufung die Erfüllung von zwei der drei Kriterien nach § 67 Abs. 6 WpHG dokumentiert?
2. Liegen Antrag in Textform, Risikohinweis auf dauerhaftem Datenträger und getrennte Kenntnisnahme nach § 2 Abs. 2 WpDVerOV vollständig vor?
3. Löst der dauerhafte Wegfall der Schwellenwerte eine Rückstufungsprüfung nach § 67 Abs. 5 WpHG aus?
4. Ist der Fortgang der Retail Investment Strategy für die eigenen Prozesse im Blick?
Farbe ist hier kein alleiniger Informationsträger; jeder Zustand ist zusätzlich benannt.
No-Regret-Maßnahmen
Vier Schritte, die unabhängig vom Fortgang der Retail Investment Strategy sinnvoll sind.
1. Bestand der Sondereinstufungen erheben
Eine Liste aller Kunden, die als professioneller Kunde, geeignete Gegenpartei oder semiprofessioneller Anleger geführt werden, mit Datum und Rechtsgrundlage der Einstufung.
2. Prüfungsakten nachziehen
Für jede Höherstufung die Dokumentation der Zwei-von-drei-Kriterien und die Formvoraussetzungen nach § 2 WpDVerOV vervollständigen. Wo das nicht gelingt, die Einstufung neu prüfen.
3. Rückstufungsauslöser verankern
Den Wegfall der Schwellenwerte an einen festen Prüfprozess koppeln, etwa an die jährliche Bonitäts- oder Bilanzprüfung institutioneller Kunden.
4. RIS-Beobachtung institutionalisieren
Verantwortlichkeit für die Beobachtung der Veröffentlichung im Amtsblatt und der nationalen Umsetzung festlegen, damit Formulare und IT-Prozesse rechtzeitig angepasst werden können.
Was die Leitung entscheiden muss, nicht delegieren kann
- Ob der Bestand an Höherstufungen vollständig oder risikoorientiert nachgezogen wird.
- Wer die Rückstufungsprüfung bei institutionellen Kunden verantwortet.
- Ob die Kundenkategorisierung Bestandteil der Berichterstattung an das Aufsichtsgremium wird.
- Wann die Umsetzung der Retail Investment Strategy in die Projektplanung aufgenommen wird.
Fazit: Kundenkategorisierung ist ein Prozess, keine Einmaleinstufung
Die Einstufung eines Kunden nach WpHG und KAGB ist an dem Tag richtig, an dem sie vorgenommen wird. Ob sie richtig bleibt, hängt davon ab, ob ihre Voraussetzungen weiter bestehen und ob das Institut das aktiv überprüft.
- Privatkunde ist der gesetzliche Normalfall; jede Abweichung braucht eine eigene, dokumentierte Rechtsgrundlage.
- Höherstufungen sind an die Zwei-von-drei-Kriterien des § 67 Absatz 6 WpHG und an die Formvorschriften der WpDVerOV gebunden.
- Der Wegfall der Voraussetzungen führt nicht automatisch zur Rückstufung; dafür braucht es einen aktiven Prüfprozess.
- WpHG- und KAGB-Einstufungen sind eigenständig zu prüfen und dürfen nicht vermischt werden.
- Die Retail Investment Strategy wird die Kriterien für den professionellen Kunden ändern und neue, gesetzlich vermutete Fälle einführen, gilt aber erst nach Ablauf einer mehrjährigen Umsetzungsfrist.
Für Compliance und Geschäftsleitung ist die entscheidende Frage nicht, ob eine Einstufung besteht, sondern ob sie noch trägt. Das ist eine Frage der laufenden Aktenpflege, nicht der Einmalprüfung.
Häufige Fragen
Welche Kundenkategorien kennt das WpHG?+–
§ 67 WpHG kennt drei Kategorien: Privatkunde als gesetzlichen Normalfall nach Absatz 3, professionellen Kunden nach Absatz 2 und geeignete Gegenpartei nach Absatz 4. Jede Kategorie ist mit einem eigenen Schutzniveau verbunden.
Was ist der semiprofessionelle Anleger nach dem KAGB?+–
Der semiprofessionelle Anleger nach § 1 Absatz 19 Nummer 33 KAGB ist eine Zwischenkategorie, die es im WpHG nicht gibt. Voraussetzung sind eine Mindestanlage von 200.000 Euro, eine schriftliche Bestätigung des Risikobewusstseins und eine dokumentierte Sachkundeprüfung durch die Verwaltungsgesellschaft oder einen Anlageberater.
Welche Kriterien muss ein Privatkunde für die Höherstufung erfüllen?+–
Mindestens zwei der drei Kriterien nach § 67 Absatz 6 Nummer 1 bis 3 WpHG: durchschnittlich zehn Geschäfte von erheblichem Umfang pro Quartal im letzten Jahr, Bankguthaben und Finanzinstrumente von mehr als 500.000 Euro, oder mindestens ein Jahr einschlägige Berufserfahrung am Kapitalmarkt.
Kann ein professioneller Kunde wieder Privatkunde werden?+–
Ja. Nach § 67 Absatz 5 WpHG kann ein professioneller Kunde jederzeit mit dem Institut vereinbaren, als Privatkunde behandelt zu werden. Die Vereinbarung bedarf der Schriftform und kann sich auf einzelne Dienstleistungen oder Finanzinstrumente beschränken.
Was ändert die Retail Investment Strategy an der Kundenkategorisierung?+–
Die Retail Investment Strategy kalibriert die Zwei-von-drei-Kriterien für den Zugang zur Kategorie des professionellen Kunden neu und führt eine gesetzlich vermutete Einstufung für bestimmte Führungskräfte und AIFM-Mitarbeiter ein. Der Rechtsakt wurde politisch vereinbart, ist aber noch nicht im Amtsblatt veröffentlicht; nach der Veröffentlichung gilt eine mehrjährige Umsetzungs- und Anwendungsfrist.
Wer muss die Zwei-von-drei-Kriterien bei einer Gesellschaft erfüllen?+–
Grundsätzlich der Kunde selbst. Für kleinere Personen- oder Kapitalgesellschaften, die die Kriterien des § 67 Absatz 2 WpHG nicht erfüllen, genügt es nach § 2 Absatz 3 WpDVerOV, wenn eine benannte, bevollmächtigte Person die Kriterien Nummer 1 oder Nummer 3 erfüllt.
Quellen
Primärquellen zuerst, danach Verordnungen und aktuelle Gesetzgebungsverfahren. Jede Angabe in diesem Beitrag ist gegen diese Quellen geprüft.
- § 67 WpHG, Kunden; Verordnungsermächtigung, Bundesministerium der JustizSteht für die Grunddefinitionen von Privatkunde, professionellem Kunden und geeigneter Gegenpartei sowie für die Höher- und Rückstufungsregeln in Absatz 5 und 6.
- § 1 KAGB, Begriffsbestimmungen, Bundesministerium der JustizSteht für die Definitionen von Privatanleger, professionellem Anleger und semiprofessionellem Anleger nach Absatz 19 Nummer 31 bis 33.
- Wertpapierdienstleistungs-Verhaltens- und Organisationsverordnung (WpDVerOV)Steht für die Formvorschriften der Höherstufung nach § 2 Absatz 2 und die Erleichterung für bevollmächtigte Personen nach § 2 Absatz 3.
- Retail Investment Strategy, Rat der Europäischen UnionSteht für den Verfahrensstand der Omnibus-Richtlinie, die politische Einigung vom 18. Dezember 2025 und die betroffenen Rechtsakte.
- The Retail Investment Strategy: Building Retail Investors‘ Trust in Capital Markets, MathesonSteht für den aktuellen Verfahrensstand mit Billigung des technischen Texts durch den Rat im Juni 2026 und die für September 2026 vorgesehene Bestätigung im Parlament.
Weiterführende Angebote von S+P
Dieser Beitrag ordnet ein. Die Umsetzung findet an anderer Stelle statt, je nachdem, ob Kapazität oder Qualifizierung fehlt.
- Umsetzung und Prüfung: Bestandsaufnahme der Kundenkategorisierung, Prüfungsakten und Formulare übernimmt S+P Compliance als externer Dienstleister.
- Qualifizierung im Team: Sachkunde zu WpHG, Anlegerschutz und Kundeneinstufung vermitteln die Programme von S+P Seminare.
- Auslagerung der Funktion: Die Rolle des WpHG-Compliance-Officers kann extern besetzt werden.
- Angrenzende Themen: Geeignetheits- und Angemessenheitsprüfung, Product Governance und Vertriebsvorgaben sind Gegenstand eigener Beiträge.
Direkt weiter