S+P Compliance | WpHG & MiFID II
Dokumentationspflichten für professionelle Kunden gemäß MiFID II
Der MiFID-II-Quick-Fix hat die Dokumentationspflichten gegenüber professionellen Kunden spürbar entschlackt: Ex-ante- und Ex-post-Kosteninformationen, Geeignetheitserklärung und Produktinformationsblätter können auf Wunsch entfallen. Der Entlastungseffekt gilt aber nur, wenn der Verzicht sauber dokumentiert ist.
Management Summary
Mit dem MiFID-II-Quick-Fix, umgesetzt zum 28. November 2021, wurden die Dokumentationspflichten von Wertpapierdienstleistungsunternehmen gegenüber professionellen Kunden deutlich reduziert. Rechtsgrundlage ist insbesondere § 63 Absatz 7 Satz 14 WpHG: Die Pflicht zur Offenlegung von Ex-ante- und Ex-post-Kosteninformationen besteht für professionelle Kunden nur noch bei Anlageberatung und Finanzportfolioverwaltung, nicht mehr bei beratungsfreiem Geschäft oder einfacher Orderausführung.
Professionelle Kunden können zudem auf Geeignetheitserklärung, Basisinformationsblatt (BIB), Produktinformationsblatt (PIB) und detaillierte Transaktionsberichte verzichten. Auch bei den vorvertraglichen Informationen (VVI) genügt für professionelle Kunden die Bereitstellung auf der Unternehmenswebsite, statt eines expliziten Versands.
Jede dieser Erleichterungen ist an eine Bedingung geknüpft: Der Verzicht des Kunden muss in der internen Dokumentation nachvollziehbar festgehalten werden. Ohne diesen Nachweis bleibt das Institut bei der vollen Dokumentationspflicht.
Inhalt dieses Beitrags
- 1. Basisinformationen und Ex-ante-Kosteninformationen
- 2. BIB und PIB: Welche Produkte erfordern welche Dokumentation?
- 3. Ex-post-Kosten, Geeignetheitserklärung und Transaktionen
- 4. VVI und Offenlegungs-Verordnung
- 5. Der MiFID-II-Quick-Fix im Detail
- 6. Typische Schwachstellen mit Normbezug
- 7. Quick-Check zur Selbsteinschätzung
- 8. Fazit
- 9. Häufige Fragen
- 10. Quellen
Basisinformationen und Ex-ante-Kosteninformationen
Professionelle Kunden müssen vor Erbringung von Wertpapierdienstleistungen oder Depoteröffnung Basisinformationen zu Dienstleistungen, Kosten und Bedingungen erhalten. Die Bereitstellung kann elektronisch (Postfach) oder, auf Kundenwunsch, in Papierform erfolgen; der Berater vermerkt die gewählte Form in der internen Dokumentation.
Ex-ante-Kosteninformationen bleiben für Anlageberatung und Finanzportfolioverwaltung verpflichtend. Für andere Dienstleistungen, etwa die einfache Orderausführung, können professionelle Kunden ausdrücklich darauf verzichten – der Verzicht muss dokumentiert werden.
BIB und PIB: Welche Produkte erfordern welche Dokumentation?
Basisinformationsblatt (BIB)
Erforderlich bei verpackten Anlageprodukten, deren Rückzahlungsbetrag von Wertschwankungen abhängt: fondsgebundene Lebensversicherungen, Derivate, strukturierte Finanzprodukte, ABS und Wandelanleihen.
Produktinformationsblatt (PIB)
Erforderlich bei Aktien, Anleihen ohne strukturiertes Element, OGAW-Investmentfonds und anderen nicht-komplexen Finanzinstrumenten.
Für professionelle Kunden ist die Bereitstellung von BIB und PIB in vielen Fällen nicht zwingend, insbesondere wenn der Kunde ausdrücklich darauf verzichtet – üblich bei institutionellen Anlegern mit entsprechendem Produktverständnis. Auch dieser Verzicht ist zu dokumentieren.
Ex-post-Kosten, Geeignetheitserklärung und Transaktionen
Ex-post-Kosteninformationen müssen professionellen Kunden nur bereitgestellt werden, wenn sie dies wünschen. Sie geben einen Überblick über die tatsächlich angefallenen Kosten und deren Einfluss auf die Rendite.
Geeignetheitserklärung: Für professionelle Kunden besteht keine Pflicht, eine Geeignetheitserklärung zu erhalten, außer der Kunde wünscht dies ausdrücklich – dieser Kunde gilt als ausreichend informiert und erfahren.
Transaktionsdokumentation: Professionelle Kunden können auf detaillierte Transaktionsberichte verzichten. Wesentliche Transaktionsdetails müssen jedoch in jedem Fall aufgezeichnet und auf Anfrage zur Verfügung gestellt werden.
VVI und Offenlegungs-Verordnung
| Kundenkategorie | Anforderung an die VVI-Bereitstellung |
|---|---|
| Privatkunden | Zwingende und rechtzeitige Bereitstellung vor der Transaktion, elektronisch oder in Papierform; entfällt nur bei beratungsfreien Geschäften. |
| Professionelle Kunden | Bereitstellung auf der Unternehmenswebsite genügt; Verzicht auf andere Zustellform ist zu dokumentieren. |
Zusätzlich verlangt Art. 6 der Offenlegungs-Verordnung von Wertpapierfirmen und Kreditinstituten, die Portfolioverwaltung oder Anlageberatung anbieten, Transparenz zur Berücksichtigung von Nachhaltigkeitsrisiken. National verankert ist das in § 64 Absatz 7a WpHG für die Portfolioverwaltung und § 64 Absatz 1 Satz 2 WpHG für die Anlageberatung. Für professionelle Kunden genügt die Bereitstellung über die Unternehmenswebsite oder elektronisch; auch hier ist ein Verzicht auf detaillierte Offenlegung möglich und zu dokumentieren.
Der MiFID-II-Quick-Fix im Detail
Mit der Umsetzung des MiFID-II-Quick-Fix zum 28. November 2021 wurde über § 63 Absatz 7 Satz 14 WpHG festgelegt, dass die Offenlegungspflicht für Ex-ante- und Ex-post-Kosteninformationen bei professionellen Kunden nur noch für Anlageberatung und Finanzportfolioverwaltung besteht. Für alle anderen Dienstleistungen entfällt sie, sofern der Kunde sie nicht ausdrücklich anfordert. Das Ziel: administrative Entlastung, ohne den Kunden das Recht auf Information vollständig zu nehmen.
Typische Schwachstellen mit Normbezug
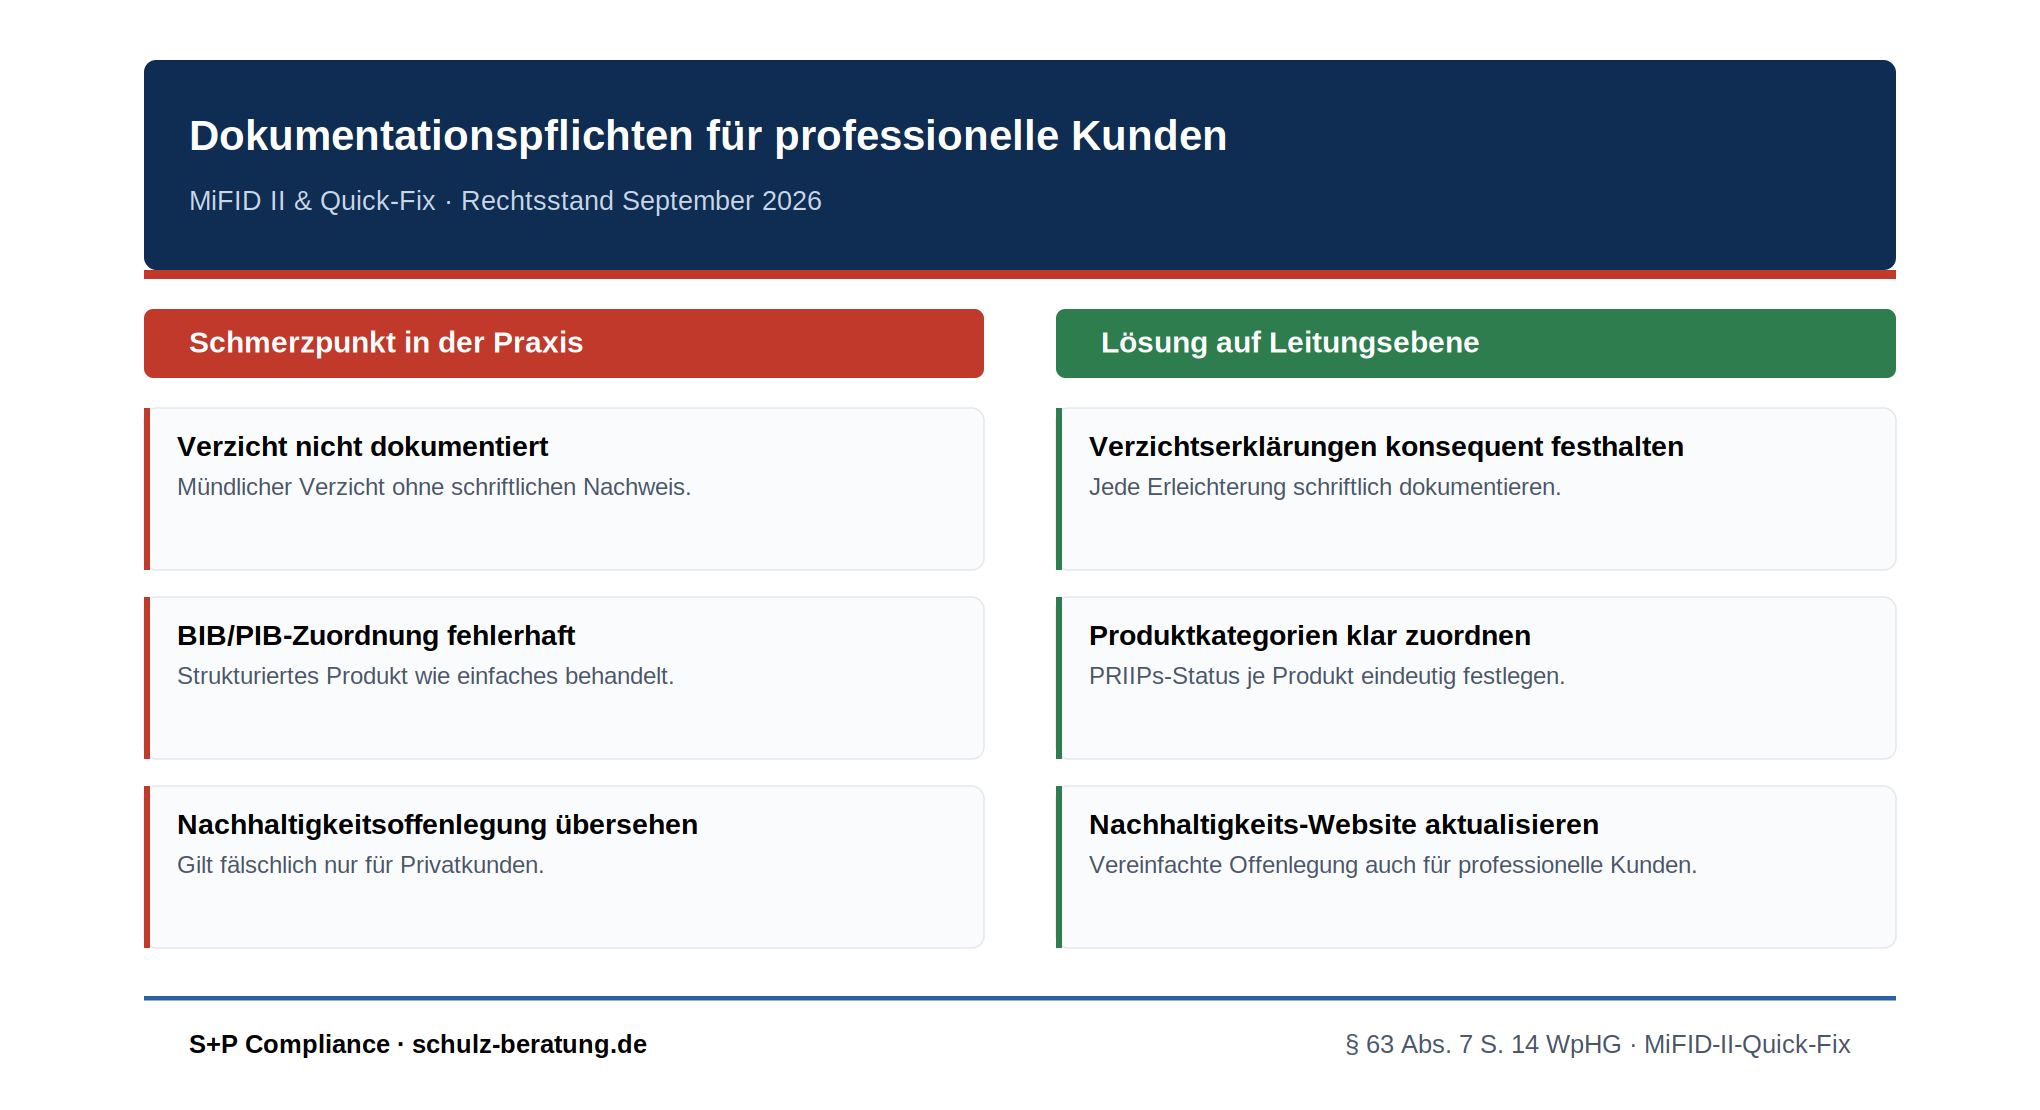
Verzicht nicht dokumentiert
Der Kunde hat mündlich auf Kosteninformationen verzichtet, aber der Verzicht ist nicht in der internen Dokumentation nachvollziehbar festgehalten.
BIB/PIB-Pflicht falsch eingeschätzt
Ein strukturiertes Produkt wird wie ein einfaches Finanzinstrument behandelt, obwohl nach PRIIPs ein Basisinformationsblatt erforderlich wäre.
Nachhaltigkeitsoffenlegung übersehen
Die Transparenzpflicht zu Nachhaltigkeitsrisiken nach der Offenlegungs-Verordnung wird bei professionellen Kunden nicht mitgedacht, weil sie fälschlich als reine Privatkundenpflicht gilt.
VVI-Website veraltet
Die vorvertraglichen Informationen sind auf der Unternehmenswebsite hinterlegt, aber seit längerem nicht mehr aktualisiert.
Einstufung als professioneller Kunde nicht aktuell
Die Erleichterungen werden angewendet, obwohl die zugrundeliegende Einstufung als professioneller Kunde nach § 67 WpHG nicht mehr aktuell geprüft wurde.
Quick-Check: Sind eure Dokumentationspflichten sauber erfüllt?
Sechs Leitfragen zur Selbsteinschätzung. Gehen Sie die Liste durch und ordnen Sie sich anschließend anhand der Legende darunter ein.
| Check | Zentrale Fragestellung |
|---|---|
| Verzicht dokumentiert? Wird jeder Verzicht auf Kosteninformationen, Geeignetheitserklärung oder BIB/PIB schriftlich festgehalten? | |
| BIB/PIB-Zuordnung korrekt? Ist klar geregelt, welche Produkte ein Basis- und welche ein Produktinformationsblatt erfordern? | |
| Nachhaltigkeitsoffenlegung erfüllt? Erhalten professionelle Kunden die vorgeschriebenen Informationen zu Nachhaltigkeitsrisiken? | |
| VVI-Website aktuell? Sind die vorvertraglichen Informationen auf der Unternehmenswebsite auf dem neuesten Stand? | |
| Kundenkategorisierung aktuell? Wird die Einstufung als professioneller Kunde regelmäßig überprüft? | |
| Anlageberatung/-verwaltung korrekt behandelt? Werden Ex-ante-/Ex-post-Kosteninformationen für diese beiden Dienstleistungen weiterhin verpflichtend bereitgestellt? |
Einordnung aus Sicht der Aufsicht
Erleichterungen genutzt, aber nicht dokumentiert
Grundprozess vorhanden, Details lückenhaft
Vollständig dokumentierte Dokumentationspraxis
Farbe ist hier kein alleiniger Informationsträger; jede Einstufung ist zusätzlich als Wort benannt.
Fazit
Der MiFID-II-Quick-Fix hat den administrativen Aufwand gegenüber professionellen Kunden spürbar verringert. Der entscheidende Punkt bleibt aber derselbe wie vor der Reform: Jede genutzte Erleichterung braucht einen dokumentierten Verzicht des Kunden, sonst gilt die volle Dokumentationspflicht weiter.
- Ex-ante-/Ex-post-Kosteninformationen bleiben nur bei Anlageberatung und Finanzportfolioverwaltung verpflichtend.
- BIB ist bei komplexen PRIIPs, PIB bei einfachen Finanzinstrumenten erforderlich.
- Geeignetheitserklärung, BIB/PIB und detaillierte Transaktionsberichte können auf Kundenwunsch entfallen.
- Für professionelle Kunden genügt die VVI-Bereitstellung auf der Unternehmenswebsite.
- Nachhaltigkeitsoffenlegung nach der Offenlegungs-Verordnung gilt auch für professionelle Kunden, wenn auch vereinfacht.
Wer die Erleichterungen nutzen will, muss die Dokumentation der Verzichtserklärungen genauso ernst nehmen wie früher die Erklärungen selbst.
Häufige Fragen
Was hat der MiFID-II-Quick-Fix konkret geändert?+–
Seit dem 28. November 2021 gilt die Pflicht zur Offenlegung von Ex-ante- und Ex-post-Kosteninformationen für professionelle Kunden nur noch bei Anlageberatung und Finanzportfolioverwaltung, nicht mehr bei allen Dienstleistungen.
Wann ist ein BIB, wann ein PIB erforderlich?+–
Ein BIB ist bei komplexen, verpackten Anlageprodukten (PRIIPs) wie strukturierten Produkten oder Derivaten erforderlich. Ein PIB genügt bei einfachen Produkten wie Aktien, klassischen Anleihen oder OGAW-Fonds.
Können professionelle Kunden auf die Geeignetheitserklärung verzichten?+–
Ja, professionelle Kunden gelten grundsätzlich als ausreichend informiert und erfahren und können auf die Geeignetheitserklärung verzichten, sofern sie dies nicht ausdrücklich anfordern.
Wie müssen VVI für professionelle Kunden bereitgestellt werden?+–
Es genügt, die vorvertraglichen Informationen auf der Unternehmenswebsite bereitzustellen, statt sie explizit per Post oder elektronisch zu versenden. Bei Privatkunden bleibt die zwingende, rechtzeitige Bereitstellung vor der Transaktion erforderlich.
Gilt die Nachhaltigkeitsoffenlegung auch für professionelle Kunden?+–
Ja, aber vereinfacht: Es reicht, die Informationen über die Unternehmenswebsite oder elektronisch bereitzustellen. Ein Verzicht auf detaillierte Offenlegungen ist möglich, muss aber dokumentiert werden.
Quellen
Primärquellen zuerst. Jede Angabe in diesem Beitrag ist gegen diese Quellen geprüft.
- § 63 WpHG, Allgemeine Verhaltensregeln, Bundesministerium der JustizSteht für die Erleichterung der Kosteninformationspflichten nach Absatz 7 Satz 14 durch den MiFID-II-Quick-Fix.
- § 64 WpHG, Anlageberatung, Bundesministerium der JustizSteht für die Verankerung der Nachhaltigkeitsrisiko-Transparenz nach Absatz 7a und Absatz 1 Satz 2.
- Verordnung (EU) 2019/2088 (Offenlegungs-Verordnung), EUR-LexSteht für die Transparenzpflichten zu Nachhaltigkeitsrisiken nach Art. 6, 8 und 9.
Seminar-Empfehlung: WpHG-Compliance Officer
WpHG-Compliance Officer: Verantwortungen und Pflichten
Organisatorische Anforderungen nach § 64 WpHG und MaComp, Geeignetheitsprüfung, ESG und aktuelle Entwicklungen im Vertrieb.
Zum SeminarLehrgang WpHG-/MaRisk-Compliance Officer
Umfassender Lehrgang für die WpHG-Compliance-Funktion mit anerkanntem Abschluss.
Zum LehrgangDie Zukunft der Compliance
Regulatory Update zum Retail Investment Package und aktuelle Trends in der Compliance-Funktion.
Zum SeminarWeiterführende Angebote von S+P
Dieser Beitrag ordnet ein. Die Umsetzung findet an anderer Stelle statt, je nachdem, ob Kapazität oder Qualifizierung fehlt.
- Umsetzung und Prüfung: Bestandsaufnahme der Dokumentationspraxis übernimmt S+P Compliance als externer Dienstleister.
- Qualifizierung im Team: Sachkunde zu WpHG, MiFID II und Kundendokumentation vermitteln die Programme von S+P Seminare.
- Auslagerung der Funktion: Die Rolle des WpHG-Compliance-Officers kann extern besetzt werden.
- Angrenzende Themen: Kundenkategorisierung nach WpHG und KAGB ist Gegenstand eines eigenen Beitrags.
Direkt weiter