S+P Compliance | Bankenaufsicht
Was versteht man unter der § 44 KWG-Prüfung?
Die § 44 KWG-Prüfung ist der schärfste Eingriff der Bankenaufsicht in den laufenden Betrieb eines Instituts: Die BaFin darf prüfen, auch ohne dass etwas vorgefallen ist. Wer erst bei der Ankündigung reagiert, hat die eigentliche Vorbereitungszeit bereits verpasst.
Management Summary
§ 44 Absatz 1 Satz 2 KWG erlaubt es der BaFin, bei Instituten, übergeordneten Unternehmen und Auslagerungsunternehmen Prüfungen vorzunehmen, auch ohne besonderen Anlass. Diese Befugnis besteht seit der 2. KWG-Novelle von 1976 und ist bewusst voraussetzungslos ausgestaltet: Die BaFin muss nicht begründen, warum sie prüft, und die geprüfte Vereinigung kann sich nicht darauf berufen, es liege kein Anlass vor.
In der Praxis unterscheidet man turnusmäßige, anlassbezogene und antragsgetriebene Sonderprüfungen. Der Turnus hängt vom Risikogehalt des Geschäfts, von Feststellungen aus vorangegangenen Prüfungen und vom laufenden Aufsichtsdialog ab. Die Themenschwerpunkte für jedes Jahr legen BaFin und Deutsche Bundesbank gemeinsam im Nationalen Aufsichtsprogramm fest.
Die Mitwirkungspflichten sind weitreichend: Institute, ihre Organe und Beschäftigten müssen Auskunft erteilen, Unterlagen vorlegen und Kopien anfertigen, auch nach ihrem Ausscheiden aus dem Institut. Seit der Erweiterung durch das Kreditzweitmarktgesetz reicht die Prüfbefugnis auch auf Auslagerungsunternehmen, sofern wesentliche Aktivitäten nach § 25b KWG oder geldwäscherechtliche Aufgaben nach § 6 Absatz 7 beziehungsweise § 25h Absatz 4 GwG ausgelagert wurden.
Für 2026 haben BaFin und Bundesbank drei nationale Aufsichtsschwerpunkte festgelegt: wirtschaftliches Umfeld und geopolitische Unsicherheiten, IT-Sicherheit und Governance. Gleichzeitig hat die BaFin im Juni 2026 öffentlich angekündigt, Prüfern und Instituten künftig mehr Ermessensspielraum einzuräumen – ein Kurswechsel, dessen praktische Auswirkungen auf die Prüfungspraxis sich erst noch zeigen müssen.
Inhalt dieses Beitrags
- 1. Rechtsgrundlage: § 44 Absatz 1 KWG
- 2. Turnusmäßig, anlassbezogen, antragsgetrieben
- 3. § 44 KWG-Prüfung im Vergleich zu anderen Prüfinstrumenten
- 4. Ablauf einer § 44 KWG-Prüfung
- 5. Aufsichtsschwerpunkte 2026
- 6. Ausblick: Mehr Ermessensspielraum für Prüfer
- 7. Typische Schwachstellen mit Normbezug
- 8. Quick-Check zur Selbsteinschätzung
- 9. No-Regret-Maßnahmen
- 10. Fazit und Kernbotschaften
- 11. Häufige Fragen
- 12. Quellen
Rechtsgrundlage: § 44 Absatz 1 KWG
§ 44 Absatz 1 Satz 1 KWG verpflichtet ein Institut oder ein übergeordnetes Unternehmen, die Mitglieder seiner Organe und seine Beschäftigten, der BaFin und der Deutschen Bundesbank auf Verlangen Auskünfte über alle Geschäftsangelegenheiten zu erteilen, Unterlagen vorzulegen und erforderlichenfalls Kopien anzufertigen. Diese Pflicht gilt ausdrücklich auch für Auslagerungsunternehmen sowie für deren Organmitglieder und Beschäftigte, soweit ausgelagerte Aktivitäten und Prozesse betroffen sind.
Satz 2 der Vorschrift enthält die eigentliche Prüfbefugnis: Die BaFin kann, auch ohne besonderen Anlass, bei den Instituten, übergeordneten Unternehmen und Auslagerungsunternehmen Prüfungen vornehmen und deren Durchführung der Deutschen Bundesbank übertragen. Das gilt, soweit ein Institut wesentliche Aktivitäten und Prozesse im Sinne des § 25b Absatz 1 Satz 1 KWG ausgelagert hat, oder es sich um eine Auslagerung geldwäscherechtlicher Aufgaben nach § 25h Absatz 4 KWG oder nach § 6 Absatz 7 oder § 17 Absatz 1 beziehungsweise 5 des Geldwäschegesetzes handelt.
Auskunfts- und Vorlagepflichten bestehen auch nach dem Ausscheiden: Mitglieder eines Organs und Beschäftigte müssen auf Verlangen auch dann noch Auskunft erteilen und Unterlagen vorlegen, wenn sie das Institut, das Organ oder das Unternehmen bereits verlassen haben. Die Bediensteten der BaFin, der Deutschen Bundesbank sowie sonstige von der BaFin herangezogene Personen dürfen für die Prüfung die Geschäftsräume des Instituts, des Auslagerungsunternehmens und des übergeordneten Unternehmens innerhalb der üblichen Betriebs- und Geschäftszeiten betreten und besichtigen. Die Betroffenen haben diese Maßnahmen zu dulden.
Ergänzt wird § 44 KWG durch § 44a (grenzüberschreitende Auskünfte und Prüfungen), § 44b (Auskünfte und Prüfungen bei Inhabern bedeutender Beteiligungen) und § 44c KWG (Verfolgung unerlaubter Bankgeschäfte und Finanzdienstleistungen). Diese Vorschriften erweitern den Adressatenkreis auf Beteiligungsinhaber und auf Personen, bei denen der Verdacht unerlaubter Geschäfte im Raum steht, folgen aber derselben Grundlogik: weitreichende Auskunfts- und Duldungspflichten, kein Erfordernis eines besonderen Anlasses.
Turnusmäßig, anlassbezogen, antragsgetrieben
In der Prüfungspraxis haben sich drei Grundtypen der Sonderprüfung nach § 44 KWG herausgebildet. Das Gesetz selbst unterscheidet sie nicht ausdrücklich, die BaFin und die Fachliteratur verwenden diese Einteilung aber durchgängig.
Turnusmäßig
Ohne konkreten Anlass, in Abständen, die sich nach dem Risikogehalt des Geschäfts richten. Jedes von der BaFin beaufsichtigte Institut wird in gewissen Zeitabständen tiefgehend geprüft, unabhängig davon, ob Auffälligkeiten vorliegen.
Anlassbezogen
Ausgelöst durch Feststellungen aus der Jahresabschlussprüfung, durch Erkenntnisse aus dem laufenden Aufsichtsdialog oder durch konkrete Hinweise, etwa aus Meldungen, Beschwerden oder Presseberichten.
Antragsgetrieben / beteiligungsbezogen
Im Rahmen von Erlaubnisverfahren, Beteiligungsanzeigen nach § 2c KWG oder bei Zweifeln an der Zuverlässigkeit eines bedeutenden Beteiligungsinhabers. Die BaFin kann hier zusätzlich eine Prüfung durch einen von ihr bestimmten Wirtschaftsprüfer anordnen.
Was tatsächlich geprüft wird
Die § 44 KWG-Prüfung betrifft meist bestimmte Themenschwerpunkte, etwa Risikomanagement, Kreditprozesse, Auslagerungen, IT-Sicherheit, Geldwäscheprävention oder die MaRisk-Compliance-Funktion. Sie kann sich aber auch auf die gesamte Organisation des Bankbetriebs erstrecken. Die BaFin nutzt die Sonderprüfung zur weiteren Erkenntnisgewinnung über bekannt gewordene Sachverhalte und zur Einschätzung der ordnungsgemäßen Geschäftsorganisation nach § 25a Absatz 1 KWG.
§ 44 KWG-Prüfung im Vergleich zu anderen Prüfinstrumenten
| Instrument | Rechtsgrundlage | Auslöser | Wer prüft | Ergebnis |
|---|---|---|---|---|
| Sonderprüfung | § 44 Abs. 1 S. 2 KWG | Turnus, Anlass oder Aufsichtsschwerpunkt; kein besonderer Grund erforderlich. | BaFin selbst oder im Auftrag die Deutsche Bundesbank; teils externe Prüfer. | Prüfungsbericht mit Feststellungen, ggf. aufsichtliche Maßnahmen. |
| Schwerpunktprüfung des Jahresabschlusses | § 30 KWG | Von der BaFin angeordnete Prüfungsschwerpunkte im Rahmen der ohnehin stattfindenden Abschlussprüfung. | Der ohnehin bestellte Abschlussprüfer, mit erweitertem Prüfauftrag. | Erweiterter Prüfungsbericht als Teil der Jahresabschlussprüfung. |
| Beteiligungsprüfung | § 44b KWG | Beteiligungsanzeige nach § 2c KWG oder Zweifel an der Zuverlässigkeit eines bedeutenden Beteiligungsinhabers. | Ein von der BaFin bestimmter Wirtschaftsprüfer, auf Kosten des Vorlagepflichtigen. | Prüfbericht als Grundlage für die Inhaberkontrolle. |
| Interne Revision | § 25a Abs. 1 KWG i. V. m. MaRisk | Risikoorientierter Prüfungsplan des Instituts selbst, laufend. | Institutseigene, unabhängige Revisionsfunktion. | Interner Revisionsbericht an die Geschäftsleitung. |
Die Instrumente schließen sich nicht aus: Feststellungen aus der internen Revision oder der Jahresabschlussprüfung sind häufig der Auslöser für eine anschließende Sonderprüfung nach § 44 KWG.
Ablauf einer § 44 KWG-Prüfung
Der konkrete Zuschnitt einer § 44 KWG-Prüfung unterscheidet sich je nach Themenschwerpunkt, der grundsätzliche Ablauf ist aber in der Praxis weitgehend einheitlich.
-
Prüfungsankündigung
Die BaFin oder die von ihr beauftragte Deutsche Bundesbank kündigt die § 44 KWG-Prüfung an, meist mit Nennung des Themenschwerpunkts und des angefragten Unterlagenumfangs. Bei Verdachtsfällen kann die Prüfung auch unangekündigt erfolgen.
-
Interne Aufstellung
Das Institut sichtet und ordnet die angeforderten Unterlagen, benennt Ansprechpartner und bereitet das Auftaktgespräch vor. Wer hier erst nach der Ankündigung beginnt, hat bereits Zeit verloren.
-
Auftaktgespräch
Zu Beginn der § 44 KWG-Prüfung erläutern die Prüfer den Umfang und das Vorgehen. Für das Institut ist dies der Moment, um Informationen zu aktuellen Prozessen und geplanten Veränderungen aktiv einzubringen.
-
Unterlagen- und Vor-Ort-Prüfung
Die Prüfer werten Dokumente aus, führen Gespräche und können die Geschäftsräume innerhalb der üblichen Betriebszeiten betreten und besichtigen. Die Duldungspflicht nach § 44 Absatz 1 KWG umfasst auch das Anfertigen von Kopien.
-
Feststellungen und Bericht
Die Prüfer fassen ihre Feststellungen in einem Prüfungsbericht zusammen. Wesentliche Punkte werden häufig bereits vor dem schriftlichen Bericht in einer Schlussbesprechung angesprochen.
-
Stellungnahme des Instituts
Das Institut erhält Gelegenheit, zu den Feststellungen Stellung zu nehmen, bevor die BaFin über weitere aufsichtliche Maßnahmen entscheidet.
-
Mängelbeseitigung
Für festgestellte Mängel legt das Institut einen Zeitplan und Zuständigkeiten fest. Manche Feststellungen lassen sich bereits während der Prüfung ad hoc abstellen.
-
Nachschauprüfung
Bei gewichtigen Feststellungen prüft die BaFin in einer Nachschau, ob die vereinbarten Maßnahmen tatsächlich und wirksam umgesetzt wurden.
Aufsichtsschwerpunkte 2026
BaFin und Deutsche Bundesbank legen die Schwerpunkte für die nationale Bankenaufsicht jährlich gemeinsam im Nationalen Aufsichtsprogramm fest. Für 2026 stehen drei Themenfelder im Zentrum, ergänzt um mittelfristige Prioritäten bis 2028.
Wirtschaftliches Umfeld
Beobachtung von Kreditvergabestandards, Kreditausfallquoten und Sicherheitenwerten vor dem Hintergrund geopolitischer Unsicherheiten. Werthaltigkeitsprüfungen, Targeted Reviews und der LSI-Stresstest 2026 flankieren die laufende Aufsicht.
IT-Sicherheit
Identifikation von Cyber- und IT-Risiken unter besonderer Berücksichtigung von Konzentrationen bei Auslagerungen an Drittanbieter, insbesondere Cloudanbieter. Die Umsetzung von DORA wird durch gezielte Themenprüfungen kontrolliert.
Governance
Identifikation und Sanktionierung von Instituten mit Schwachstellen im Bereich Governance. Verstärkter Fokus auf die Qualifikation von Geschäftsleitung und Aufsichtsorganen, unter anderem im Rahmen von Sonderprüfungen mit spezifischen Prüfungsmodulen.
Mittelfristige Prioritäten bis 2028
Klimawandel und Nachhaltigkeit
Überprüfung, ob Institute Klima- und Umweltrisiken angemessen in Geschäftsstrategie, Governance und Risikomanagement integrieren; neue Prüfungsmodule im Rahmen von ICAAP-Prüfungen.
Digitale Transformation
Analyse und Bewertung digitaler Innovationen, insbesondere der Einsatz künstlicher Intelligenz, sowie Überprüfung der Digitalstrategien der Institute und Verbünde.
Demografischer Wandel
Horizontale Analysen zu den Auswirkungen des demografischen Wandels auf Geschäftsmodelle, Sensibilisierung der Institute für entsprechende Strategien.
Quelle: Nationales Aufsichtsprogramm 2026–2028 von BaFin und Deutscher Bundesbank. Der Einheitliche Europäische Aufsichtsmechanismus (SSM) legt parallel eigene Prioritäten für 2026–2028 fest, die in die nationale Schwerpunktsetzung einfließen.
Ausblick: Mehr Ermessensspielraum für Prüfer
Beim Bankentag der Börsen-Zeitung im Juni 2026 kündigte BaFin-Exekutivdirektor Nikolas Speer an, dass die Aufsicht Prüfern künftig mehr Ermessensspielraum bei der Risikobewertung einräumen will – und im Gegenzug auch den Instituten mehr Spielraum beim Management ihrer Risiken. Die Formel dazu lautete sinngemäß: mehr Verantwortung, weniger starre Regeln.
Dieser Kurswechsel steht im Zusammenhang mit der laufenden 9. MaRisk-Novelle, die von einer stärker prinzipienorientierten Aufsicht spricht und sich von einer reinen Checklisten-Logik lösen will. Für Institute, insbesondere für solche im Kleinbankenregime (SNCI), sind dabei auch operative Erleichterungen im Gespräch, etwa beim LSI-Stresstest.
Für die Praxis der § 44 KWG-Prüfung bedeutet mehr Ermessensspielraum nicht automatisch weniger Prüfungsintensität. Ein prinzipienorientierter Ansatz verschiebt die Anforderung eher von der reinen Dokumenten-Compliance hin zu einer nachvollziehbaren Risikoeinschätzung und -steuerung durch das Institut selbst. Wie sich das konkret auf Prüfungsumfang und -tiefe auswirkt, ist zum Zeitpunkt dieses Beitrags noch nicht abschließend absehbar.
Typische Schwachstellen mit Normbezug
Sechs wiederkehrende Befunde aus der Prüfungs- und Beratungspraxis rund um die § 44 KWG-Prüfung.
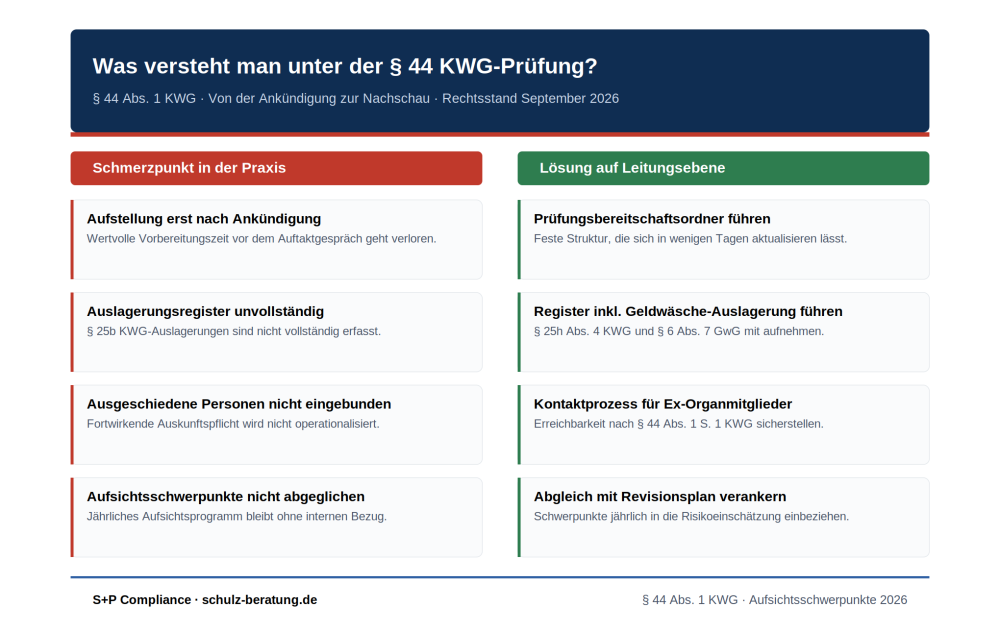
Unterlagenaufstellung erst nach Ankündigung begonnen
Die interne Aufstellung relevanter Unterlagen beginnt erst nach der Prüfungsankündigung. Wer erst dann anfängt, verliert wertvolle Vorbereitungszeit, die für eine geordnete Auftaktphase fehlt.
Auslagerungsregister unvollständig
Nicht alle wesentlichen Auslagerungen sind im Auslagerungsregister erfasst, obwohl die Prüfbefugnis der BaFin sich ausdrücklich auch auf Auslagerungsunternehmen erstreckt.
Geldwäsche-Auslagerung übersehen
Die Erweiterung der Prüfbefugnis auf geldwäscherechtliche Auslagerungen wird bei der Auslagerungssteuerung nicht mitgedacht, obwohl sie seit 2023 ausdrücklich Teil der Norm ist.
Ausgeschiedene Organmitglieder nicht eingebunden
Auskunfts- und Vorlagepflichten bestehen auch nach dem Ausscheiden aus dem Organ oder Unternehmen. Prozesse zur Einbindung ehemaliger Organmitglieder fehlen häufig.
Interne Revision und Sonderprüfung nicht verzahnt
Feststellungen der internen Revision fließen nicht in die Vorbereitung auf mögliche Sonderprüfungen ein, obwohl beide Instrumente inhaltlich denselben Prüfungsgegenstand haben.
Aufsichtsschwerpunkte nicht in der Eigenrisikoeinschätzung
Die jährlich veröffentlichten Aufsichtsschwerpunkte werden nicht systematisch mit der eigenen Risikoeinschätzung und dem Prüfungsplan der internen Revision abgeglichen.
Quick-Check: Seid ihr auf eine § 44 KWG-Prüfung vorbereitet?
Vier Fragen zur eigenen Prüfungsbereitschaft. Die Einschätzung bleibt im Browser und wird nicht übertragen.
1. Gibt es eine feste interne Aufstellung, die bei einer Prüfungsankündigung sofort greift?
2. Ist das Auslagerungsregister vollständig, inklusive geldwäscherechtlicher Auslagerungen nach § 25h Abs. 4 KWG?
3. Sind Auskunfts- und Vorlagepflichten für bereits ausgeschiedene Organmitglieder und Beschäftigte geregelt?
4. Werden die jährlichen Aufsichtsschwerpunkte systematisch mit der eigenen Risikoeinschätzung abgeglichen?
Farbe ist hier kein alleiniger Informationsträger; jeder Zustand ist zusätzlich benannt.
No-Regret-Maßnahmen
Vier Schritte, die unabhängig davon sinnvoll sind, ob und wann die nächste § 44 KWG-Prüfung ansteht.
1. Prüfungsbereitschaftsordner anlegen
Eine feste Struktur mit den typischerweise angeforderten Unterlagen zu Organisation, Risikomanagement, Auslagerungen und IT-Sicherheit, die sich innerhalb weniger Tage aktualisieren lässt.
2. Auslagerungsregister vervollständigen
Alle wesentlichen Auslagerungen nach § 25b KWG sowie geldwäscherechtliche Auslagerungen nach § 25h Absatz 4 KWG und § 6 Absatz 7 GwG an einer Stelle konsolidieren.
3. Kontaktprozess für ausgeschiedene Personen
Klären, wie ehemalige Organmitglieder und Beschäftigte im Bedarfsfall erreicht werden können, um ihrer fortwirkenden Auskunftspflicht nachzukommen.
4. Aufsichtsschwerpunkte in den Revisionsplan einbeziehen
Das Nationale Aufsichtsprogramm jährlich systematisch mit dem Prüfungsplan der internen Revision und der eigenen Risikoeinschätzung abgleichen.
Was die Leitung entscheiden muss, nicht delegieren kann
- Wer im Haus die Prüfungsbereitschaft verantwortet und im Ankündigungsfall als zentraler Ansprechpartner fungiert.
- Ob die Aufsichtsschwerpunkte Bestandteil der jährlichen Risikoeinschätzung und Revisionsplanung werden.
- Wie mit Feststellungen aus früheren Sonderprüfungen und deren Nachschau umgegangen wird.
- Ob und wie der angekündigte Ermessensspielraum der Aufsicht in der eigenen Risikodokumentation abgebildet wird.
Fazit: Prüfungsbereitschaft ist ein Dauerzustand, keine Ad-hoc-Reaktion
Die § 44 KWG-Prüfung braucht keinen Anlass, um stattzufinden – das ist ihre gesetzlich gewollte Eigenschaft, kein Zufall. Wer erst nach der Ankündigung mit der Vorbereitung beginnt, verliert genau die Zeit, die für eine geordnete Prüfung entscheidend ist.
- § 44 Absatz 1 Satz 2 KWG erlaubt Prüfungen ohne besonderen Anlass; die BaFin muss die Erforderlichkeit nicht darlegen.
- Die Prüfbefugnis reicht bis zu Auslagerungsunternehmen und erfasst seit 2023 ausdrücklich auch geldwäscherechtliche Auslagerungen.
- Auskunfts- und Vorlagepflichten bestehen auch für bereits ausgeschiedene Organmitglieder und Beschäftigte.
- Für 2026 stehen wirtschaftliches Umfeld, IT-Sicherheit und Governance im Zentrum der nationalen Aufsichtsschwerpunkte.
- Ein angekündigter größerer Ermessensspielraum für Prüfer verschiebt die Anforderung eher hin zu einer nachvollziehbaren Risikosteuerung, nicht zu weniger Prüfungsintensität.
Für Geschäftsleitung und Revision ist die entscheidende Frage nicht, ob eine Sonderprüfung kommt, sondern ob das Institut an jedem beliebigen Tag darauf vorbereitet wäre.
Häufige Fragen
Was ist eine § 44 KWG-Prüfung?+–
Eine § 44 KWG-Prüfung ist eine Sonderprüfung der BaFin bei Instituten, übergeordneten Unternehmen und Auslagerungsunternehmen. Nach § 44 Absatz 1 Satz 2 KWG darf die BaFin diese Prüfungen auch ohne besonderen Anlass vornehmen und die Durchführung der Deutschen Bundesbank übertragen.
Muss die BaFin einen Grund für die Prüfung nennen?+–
Nein. Die Befugnis „auch ohne besonderen Anlass“ wurde mit der 2. KWG-Novelle von 1976 eingeführt, um einen Vertrauensverlust bei geprüften Instituten zu vermeiden und einen erzieherischen Effekt im Hinblick auf die ordnungsgemäße Führung der Bankgeschäfte zu erreichen. Die BaFin muss die Erforderlichkeit der Prüfung nicht darlegen.
Gilt die Prüfbefugnis auch für Auslagerungsunternehmen?+–
Ja, soweit ein Institut wesentliche Aktivitäten und Prozesse im Sinne des § 25b Absatz 1 Satz 1 KWG ausgelagert hat. Seit einer Erweiterung durch das Kreditzweitmarktgesetz gilt das ausdrücklich auch für Auslagerungen geldwäscherechtlicher Aufgaben nach § 25h Absatz 4 KWG oder nach § 6 Absatz 7 beziehungsweise § 17 Absatz 1 oder 5 des Geldwäschegesetzes.
Müssen ausgeschiedene Mitarbeiter und Organmitglieder noch Auskunft geben?+–
Ja. § 44 Absatz 1 Satz 1 KWG verpflichtet Mitglieder eines Organs und Beschäftigte auf Verlangen auch nach ihrem Ausscheiden aus dem Organ, dem Institut oder dem Unternehmen zur Auskunft und zur Vorlage von Unterlagen.
Was sind die Aufsichtsschwerpunkte 2026?+–
BaFin und Deutsche Bundesbank haben im Nationalen Aufsichtsprogramm 2026–2028 drei nationale Schwerpunkte für 2026 festgelegt: das wirtschaftliche Umfeld einschließlich geopolitischer Unsicherheiten, IT-Sicherheit mit Fokus auf Auslagerungskonzentrationen und DORA-Umsetzung, sowie Governance mit besonderem Blick auf die Qualifikation von Geschäftsleitung und Aufsichtsorganen.
Was unterscheidet die Sonderprüfung von der Schwerpunktprüfung nach § 30 KWG?+–
Die Sonderprüfung nach § 44 KWG ist ein eigenständiges Prüfungsinstrument der BaFin, unabhängig vom Jahresabschluss. Die Schwerpunktprüfung nach § 30 KWG ist dagegen ein von der BaFin angeordneter erweiterter Prüfauftrag innerhalb der ohnehin stattfindenden Jahresabschlussprüfung, durchgeführt vom bestellten Abschlussprüfer.
Quellen
Primärquellen zuerst, danach Aufsichtsstellen und aktuelle Einordnungen. Jede Angabe in diesem Beitrag ist gegen diese Quellen geprüft.
- § 44 KWG, Auskünfte und Prüfungen von Instituten, Bundesministerium der JustizSteht für die Prüfbefugnis ohne besonderen Anlass, die Auskunfts- und Duldungspflichten und die Einbeziehung von Auslagerungsunternehmen.
- § 25b KWG, Auslagerung, Bundesministerium der JustizSteht für die Definition wesentlicher Aktivitäten und Prozesse, auf die sich die erweiterte Prüfbefugnis nach § 44 Absatz 1 Satz 2 KWG bezieht.
- Zitierungen von § 44 KWG, buzer.deSteht für die Verzahnung mit § 44a, § 44b und § 44c KWG sowie für den aktuellen Gesetzesstand der zitierenden Vorschriften.
- Aktuelle Herausforderungen für deutsche Institute aus Sonderprüfungen gem. § 44 KWG der BaFin, PwC DeutschlandSteht für die Einteilung in turnusmäßige und anlassbezogene Sonderprüfungen sowie für die Rolle der jährlichen Aufsichtsschwerpunkte.
- Nationales Aufsichtsprogramm 2026–2028, Deutsche BundesbankSteht für die drei nationalen Aufsichtsschwerpunkte 2026 und die mittelfristigen Prioritäten bis 2028.
- Bafin will Prüfern und Banken mehr Spielraum geben, Börsen-ZeitungSteht für die Ankündigung von BaFin-Exekutivdirektor Nikolas Speer beim Bankentag im Juni 2026, Prüfern und Instituten mehr Ermessensspielraum einzuräumen.
Weiterführende Angebote von S+P
Dieser Beitrag ordnet ein. Die Umsetzung findet an anderer Stelle statt, je nachdem, ob Kapazität oder Qualifizierung fehlt.
- Prüfungsbereitschaft herstellen: Aufbau von Prüfungsbereitschaftsordnern und Auslagerungsregistern übernimmt S+P Compliance als externer Dienstleister.
- Qualifizierung im Team: Sachkunde zu MaRisk, § 44 KWG-Sonderprüfungen und Governance vermitteln die Programme von S+P Seminare.
- Auslagerung der Funktion: Die MaRisk-Compliance-Funktion kann extern besetzt werden.
- Angrenzende Themen: Auslagerungsmanagement, ICAAP/ILAAP und die Mindestanforderungen an WpHG-Compliance-Officer sind Gegenstand eigener Beiträge.
Direkt weiter