S+P Governance | Bankenaufsicht
Einstellung des Millionenkreditmeldewesens nach § 14 KWG
Nach mehr als vier Jahrzehnten endet die nationale Millionenkreditmeldung: Zum 30. Dezember 2026 fällt § 14 KWG ersatzlos weg. An seine Stelle tritt keine neue nationale Pflicht, sondern die bereits etablierte europäische Kreditdatenstatistik AnaCredit – für rund 3.200 meldepflichtige Unternehmen ist das eine Entlastung, aber kein Freifahrtschein zum unkontrollierten Rückbau.
Management Summary
Mit dem Standortfördergesetz (StoFöG) hat der Gesetzgeber die Einstellung des Millionenkreditmeldewesens nach § 14 KWG final beschlossen. Der Bundestag verabschiedete das Gesetz am 19. Dezember 2025, der Bundesrat stimmte am 30. Januar 2026 zu; verkündet wurde es am 4. Februar 2026. Die Meldepflicht nach § 14 KWG endet damit zum 30. Dezember 2026.
Bisher mussten rund 3.200 meldepflichtige Unternehmen – Kreditinstitute, Finanzdienstleistungsinstitute, Finanzunternehmen und Versicherer – vierteljährlich alle Kreditengagements ab 1 Million Euro je Kreditnehmer oder Kreditnehmereinheit an die Evidenzzentrale der Deutschen Bundesbank melden. Künftig stützt sich die Aufsicht stattdessen auf AnaCredit, die europäische Kreditdatenstatistik des Eurosystems, die bereits seit Jahren parallel erhoben wird und deutlich granularere Daten liefert.
Für Institute bedeutet das keinen sofortigen Wegfall von Aufgaben, sondern eine geordnete Übergangsphase: Die bestehende Meldepflicht bleibt bis zum Stichtag vollständig in Kraft, während parallel der Rückbau der § 14-KWG-Prozesse vorzubereiten und im internen Kontrollsystem prüfungssicher zu dokumentieren ist.
Inhalt dieses Beitrags
- 1. Was war das Millionenkreditmeldewesen?
- 2. Warum die Meldepflicht endet
- 3. § 14 KWG im Vergleich zu AnaCredit
- 4. Die Übergangsphase bis 30.12.2026
- 5. Ausblick: IReF und die Meldewesen-Konsolidierung
- 6. Typische Schwachstellen mit Normbezug
- 7. Quick-Check zur Selbsteinschätzung
- 8. No-Regret-Maßnahmen
- 9. Fazit und Kernbotschaften
- 10. Häufige Fragen
- 11. Quellen
- 12. Aufsichtsrecht & Meldewesen Hub
Was war das Millionenkreditmeldewesen?
§ 14 Absatz 1 KWG verpflichtete Kreditinstitute, bestimmte Finanzdienstleistungsinstitute, Finanzunternehmen und die in § 2 Absatz 2 KWG genannten Unternehmen und Stellen, der bei der Deutschen Bundesbank geführten Evidenzzentrale vierteljährlich diejenigen Kreditnehmer anzuzeigen, deren Kreditvolumen die Millionenkreditmeldegrenze erreichte oder überschritt. Diese Grenze lag zuletzt bei 1 Million Euro Gesamtverschuldung je Kreditnehmer oder Kreditnehmereinheit.
Zweck der Meldung war es, der Aufsicht eine konsolidierte Sicht auf Großengagements und Konzentrationsrisiken über das gesamte meldepflichtige Institutsspektrum hinweg zu verschaffen. Anzeigeinhalte, Anzeigefristen und Verfahrensdetails regelte die Großkredit- und Millionenkreditverordnung (GroMiKV). Die Evidenzzentrale ermittelte aus den gemeldeten Daten die Gesamtverschuldung je Kreditnehmer und informierte die beteiligten Institute im Gegenzug über deren Kreditnehmer.
Rund 3.200 Unternehmen unterlagen zuletzt dieser Pflicht. Über Jahrzehnte war die Millionenkreditmeldung damit eines der zentralen Instrumente der bankaufsichtlichen Kreditrisikoüberwachung in Deutschland.
Warum die Meldepflicht endet
Am 25. August 2025 schlugen BaFin und Deutsche Bundesbank in einer gemeinsamen Pressemitteilung erstmals öffentlich vor, das Millionenkreditmeldewesen zum 30. Dezember 2026 einzustellen. Ausschlaggebend waren zwei Erwägungen: Bürokratieabbau und Kostenentlastung für die Institute einerseits, die Verfügbarkeit granularer europäischer Kreditdaten andererseits.
BaFin-Präsident Mark Branson begründete den Schritt damit, dass die Einstellung weiter Bürokratie im Finanzsektor abbaue und Banken, Versicherer und andere Unternehmen von einer Meldepflicht befreie, die aus Sicht der Aufsicht nicht mehr erforderlich sei. Die zur Risikoanalyse nötigen Informationen würden inzwischen aus anderen, effizienteren Quellen gewonnen.
Umgesetzt wurde der Vorschlag über das Standortfördergesetz, das neben der Streichung des § 14 KWG ein breiteres Paket zur Förderung privater Investitionen und zur Stärkung des Finanzstandorts Deutschland enthält, unter anderem Erleichterungen beim Kapitalmarktzugang und die Umsetzung europäischer kapitalmarktrechtlicher Vorgaben wie des Listing Act.
§ 14 KWG im Vergleich zu AnaCredit
An die Stelle der nationalen Meldung tritt keine neue Pflicht, sondern eine bereits bestehende: Über AnaCredit („Analytical Credit Datasets“) melden Institute seit Jahren auf Einzelgeschäftsebene granulare Daten an die Deutsche Bundesbank, die diese an die Europäische Zentralbank weiterleitet.
| Themenfeld | Bisher: § 14 KWG | Neu: AnaCredit |
|---|---|---|
| Meldeschwelle | 1 Mio. Euro Gesamtengagement je Kreditnehmer bzw. Kreditnehmereinheit. | Deutlich niedriger, etwa 25.000 Euro im Firmenkundengeschäft. |
| Datenstruktur | Aggregierte Meldung auf Kreditnehmerebene, begrenzte Detailtiefe. | Einzelgeschäftsbezogene Meldung mit Attributen zu Vertrag, Sicherheiten, Laufzeit und Risikoparametern. |
| Geografischer Fokus | Nationale Konsolidierung innerhalb Deutschlands. | Grenzüberschreitende, harmonisierte Datenbasis im Euroraum. |
| Meldeaufwand | Separate quartalsweise Aggregation, eigene Plausibilisierungs- und Freigabeprozesse. | Integration in bestehende europäische Reporting-Strecken, Wegfall redundanter nationaler Meldungen. |
| Laufzeit | Bis 30. Dezember 2026. | Dauerhafte Nutzung als zentrale Datenquelle im Eurosystem. |
BaFin und Bundesbank stellen ausdrücklich klar, dass mit AnaCredit „aussagekräftige Alternativen“ zum Millionenkreditmeldewesen zur Verfügung stehen; ein Verlust an Überwachungsqualität wird von der Aufsicht nicht erwartet.
Die Übergangsphase bis 30.12.2026
Bis zum Stichtag bleibt das bestehende Regime vollständig anwendbar. Institute müssen den Rückbau daher parallel zur laufenden Meldepflicht organisieren, nicht danach.
-
Meldepflicht bis zum Stichtag sicherstellen
Die letzte reguläre Meldung nach § 14 KWG muss fristgerecht und vollständig erfolgen; vorzeitiges Einstellen einzelner Prozesse ist unzulässig.
-
Richtlinien und Arbeitsanweisungen anpassen
Meldewesen-Policies, interne Arbeitsanweisungen und Verweise auf § 14 KWG sind rechtzeitig zu aktualisieren, mit klarem Zeitpunkt für das Wirksamwerden der Änderung.
-
Internes Kontrollsystem nachziehen
Kontrollhandlungen und Kontrollmatrizen, die bislang an die § 14-KWG-Meldestrecke anknüpften, müssen auf die verbleibenden Meldewege umgestellt werden.
-
IT-Rückbau technisch vorbereiten
Die Abschaltung der spezifischen Millionenkredit-Meldestrecke sollte erst nach Ablauf der letzten Meldefrist erfolgen und sauber dokumentiert werden.
-
AnaCredit-Governance stärken
Da AnaCredit die verbleibende zentrale Datenquelle ist, sollten Datenqualität, Schnittstellen und Governance rund um diese Meldung überprüft und gegebenenfalls ausgebaut werden.
-
Rückbau formell beschließen und dokumentieren
Der Wegfall der Meldepflicht sollte durch einen dokumentierten Geschäftsleitungsbeschluss und eine nachvollziehbare Ablage im IKS abgesichert werden, um im Prüfungsfall belastbar zu sein.
Ausblick: IReF und die Meldewesen-Konsolidierung
Die Einstellung des Millionenkreditmeldewesens ist Teil einer breiteren Entwicklung hin zu einer Konsolidierung der statistischen und aufsichtsrechtlichen Meldelandschaft im Euroraum. Neben AnaCredit wird auf europäischer Ebene das Integrated Reporting Framework (IReF) vorbereitet, das perspektivisch weitere statistische Meldeanforderungen harmonisieren soll.
Für Institute heißt das: Das nationale Meldewesen wird punktuell schlanker, die strategische Bedeutung eines robusten, dauerhaft qualitativ hochwertigen Datenhaushalts nimmt aber eher zu als ab. Wer seine granularen Kreditdaten sauber vorhält, ist sowohl für die bestehenden AnaCredit-Pflichten als auch für künftige europäische Reporting-Rahmenwerke wie IReF gut aufgestellt.
Typische Schwachstellen mit Normbezug
Fünf wiederkehrende Befunde aus der Beratungspraxis rund um die Übergangsphase.
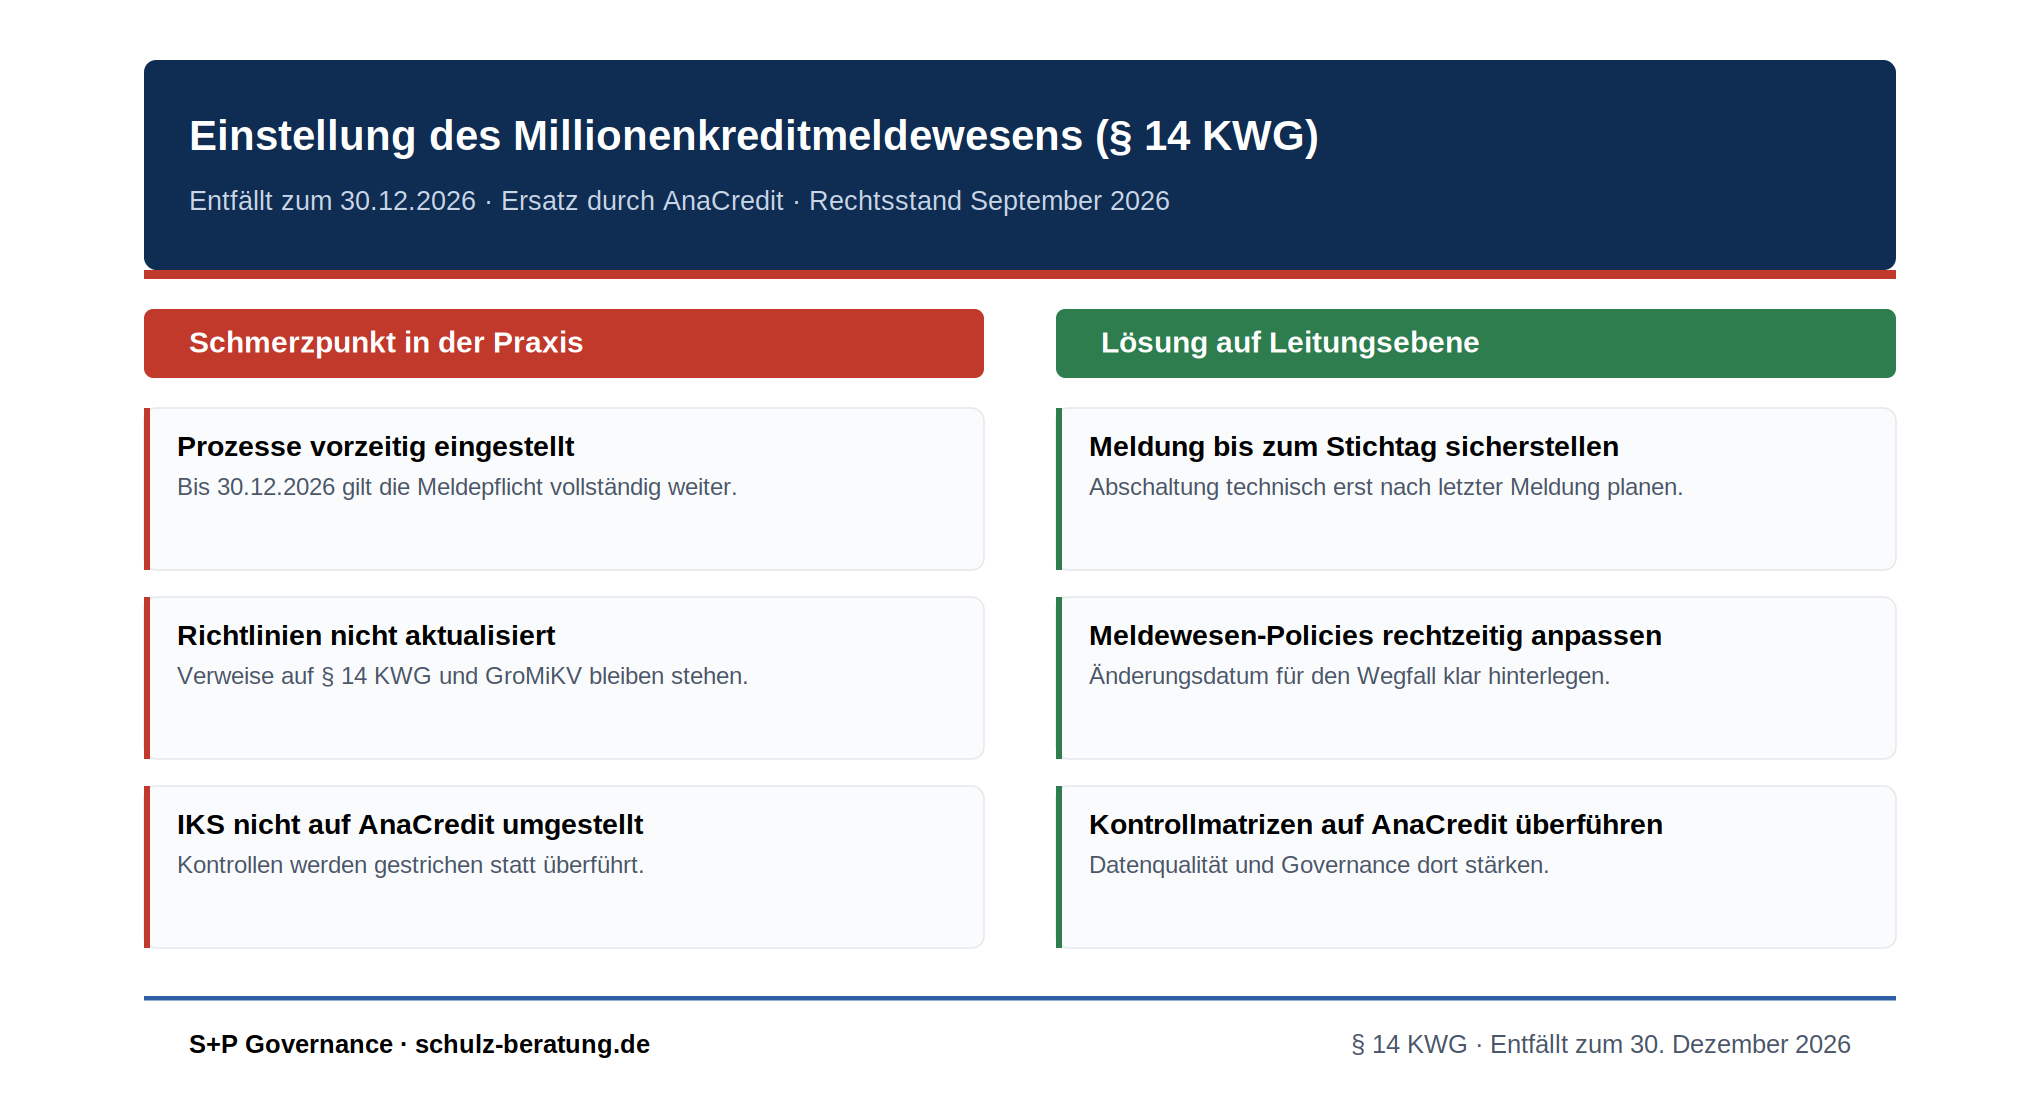
Prozesse vorzeitig eingestellt
Einzelne Teilprozesse der Millionenkreditmeldung werden bereits vor dem Stichtag zurückgebaut, weil die Abschaffung als beschlossene Sache gilt. Bis 30. Dezember 2026 bleibt die Pflicht aber vollständig anwendbar.
Verweise in Richtlinien nicht aktualisiert
Meldewesen-Handbücher und Arbeitsanweisungen verweisen weiterhin unkommentiert auf § 14 KWG und die GroMiKV, ohne dass ein Änderungsdatum für den Wegfall hinterlegt ist.
IKS nicht auf verbleibende Meldewege umgestellt
Kontrollhandlungen, die bislang an die § 14-KWG-Meldestrecke anknüpften, werden ersatzlos gestrichen statt auf AnaCredit überführt. Das hinterlässt eine Kontrolllücke.
Datenqualität bei AnaCredit nicht mitgedacht
Der Wegfall des § 14 KWG wird als reine Entlastung verbucht, ohne dass die gestiegene Bedeutung sauberer AnaCredit-Daten für die eigene Governance nachgezogen wird.
Rückbau nicht formell beschlossen
Der Wegfall der Meldepflicht wird operativ vollzogen, ohne dass ein dokumentierter Geschäftsleitungsbeschluss und eine nachvollziehbare Ablage im IKS vorliegen.
Quick-Check: Seid ihr auf den Wegfall vorbereitet?
Sechs Leitfragen zur Selbsteinschätzung. Gehen Sie die Liste durch und ordnen Sie Ihr Institut anschließend anhand der Legende darunter ein.
| Check | Zentrale Fragestellung bis 30.12.2026 |
|---|---|
| Übergangsplanung definiert? Gibt es einen klaren Zeit- und Maßnahmenplan bis zur letzten § 14-KWG-Meldung? | |
| Meldepflicht bis Stichtag gesichert? Ist organisatorisch gewährleistet, dass keine Meldung vorzeitig eingestellt wird? | |
| Richtlinien angepasst? Werden Meldewesen-Policies und interne Arbeitsanweisungen rechtzeitig aktualisiert? | |
| IKS nachgezogen? Sind Kontrollhandlungen und Kontrollmatrizen an den Wegfall der Meldestrecke angepasst? | |
| AnaCredit-Governance robust? Sind Datenqualität, Schnittstellen und Verantwortlichkeiten für AnaCredit belastbar aufgestellt? | |
| Rückbau formell beschlossen? Ist der Rückbau des § 14-KWG-Regimes dokumentiert und von der Geschäftsleitung abgesegnet? |
Einordnung aus Sicht von Aufsicht und Prüfung
Hohe Organisations- und Prüfungsrisiken
Teilweise strukturierte Übergangssteuerung
Geordneter, dokumentierter Rückbau
Farbe ist hier kein alleiniger Informationsträger; jede Einstufung ist zusätzlich als Wort benannt.
No-Regret-Maßnahmen
Vier Schritte, die unabhängig vom genauen internen Zeitplan sinnvoll sind.
1. Bestand der § 14-KWG-Prozesse erheben
Eine vollständige Liste aller Prozesse, Systeme und Kontrollen, die aktuell an die Millionenkreditmeldung anknüpfen, als Grundlage für den Rückbauplan.
2. Abschaltdatum bewusst nach dem Stichtag legen
Die technische Abschaltung der Meldestrecke erst nach der letzten fristgerechten Meldung terminieren, nicht vorher.
3. AnaCredit-Prozesse auf Robustheit prüfen
Da AnaCredit zur zentralen verbleibenden Datenquelle wird, jetzt Datenqualität, Schnittstellen und Verantwortlichkeiten dafür überprüfen.
4. Rückbau im IKS dokumentieren
Den Wegfall der Meldepflicht durch einen dokumentierten Geschäftsleitungsbeschluss und eine nachvollziehbare Ablage prüfungssicher absichern.
Fazit: Bürokratieabbau, kein Freifahrtschein
Die Einstellung des Millionenkreditmeldewesens ist eine der konkretesten Bürokratieabbau-Maßnahmen der Bankenaufsicht der letzten Jahre. Für Institute ist sie trotzdem kein Anlass, das Thema Meldewesen aus dem Blick zu verlieren.
- § 14 KWG endet zum 30. Dezember 2026, rechtlich abgesichert durch das Standortfördergesetz.
- Ersatzquelle ist AnaCredit, keine neue nationale Meldepflicht.
- Bis zum Stichtag bleibt die bestehende Meldepflicht vollständig anwendbar; vorzeitiger Rückbau ist unzulässig.
- Der Wegfall muss im internen Kontrollsystem und in den Richtlinien sauber nachgezogen und dokumentiert werden.
- Mit IReF zeichnet sich bereits die nächste europäische Konsolidierungswelle im Meldewesen ab.
Für Geschäftsleitung und Meldewesen ist die entscheidende Frage nicht, ob die Entlastung kommt, sondern ob der Übergang geordnet und belegbar erfolgt.
Häufige Fragen
Wann wird das Millionenkreditmeldewesen nach § 14 KWG eingestellt?+–
Die Meldepflicht nach § 14 KWG endet zum 30. Dezember 2026. Bis zu diesem Stichtag bleibt das bestehende Regime vollständig anwendbar.
Warum wird das Millionenkreditmeldewesen abgeschafft?+–
Ziel ist Bürokratieabbau und die Vermeidung redundanter Meldestrukturen. Die Aufsicht greift inzwischen auf die granulare europäische Kreditdatenstatistik AnaCredit zurück, die eine mindestens gleichwertige, teils bessere Risikoanalyse ermöglicht.
Welche Datenquelle ersetzt die Millionenkreditmeldung?+–
Zentrale Grundlage ist die Kreditdatenstatistik AnaCredit. Sie erfasst Einzelkredite mit deutlich niedrigerer Meldeschwelle und umfangreichen Attributen zu Kreditnehmer, Vertragsstruktur und Risikoparametern.
Welche Institute waren bislang betroffen?+–
Rund 3.200 meldepflichtige Unternehmen, insbesondere Kreditinstitute, Finanzdienstleistungsinstitute, Finanzunternehmen und Versicherer, mussten vierteljährlich Millionenkredite melden.
Was müssen Institute in der Übergangsphase bis Ende 2026 beachten?+–
Prozesse dürfen nicht vorzeitig eingestellt werden. Erforderlich sind eine geordnete Rückbauplanung, die Aktualisierung interner Richtlinien, Anpassungen im IKS sowie die technische Vorbereitung der Abschaltung nach der letzten Meldung.
Welche Rolle spielt das Standortfördergesetz?+–
Die Abschaffung wird über das Standortfördergesetz rechtlich umgesetzt. Der Bundestag verabschiedete es am 19. Dezember 2025, der Bundesrat stimmte am 30. Januar 2026 zu. Die Streichung des § 14 KWG ist Teil eines breiteren Maßnahmenpakets zur Stärkung des Finanzstandorts Deutschland.
Quellen
Primärquellen zuerst, danach Aufsichtsstellen. Jede Angabe in diesem Beitrag ist gegen diese Quellen geprüft.
- Bundesbank und BaFin schlagen Einstellung des Millionenkreditmeldewesens vor, Pressemitteilung vom 25. August 2025, BaFinSteht für den ursprünglichen Reformvorschlag, das Zitat von BaFin-Präsident Mark Branson und die Begründung über AnaCredit als Alternative.
- Meldung zur Verabschiedung des Standortfördergesetzes, BaFinSteht für die Bestätigung der Einstellung des § 14 KWG zum 30. Dezember 2026 nach Zustimmung des Bundesrats.
- Bundesbank und BaFin schlagen Einstellung des Millionenkreditmeldewesens vor, Pressenotiz, Deutsche BundesbankSteht für die Einordnung von AnaCredit als granulare, europaweit harmonisierte Datenquelle aus Sicht der Bundesbank.
- § 14 KWG, Millionenkredite, Bundesministerium der JustizSteht für den Wortlaut der bisherigen Meldepflicht, die Meldeschwelle und die Rolle der Evidenzzentrale.
- Gesetzesbeschluss des Deutschen Bundestages zum Standortfördergesetz, Bundesrats-Drucksache 5/26PDFSteht für die parlamentarische Verabschiedung am 19. Dezember 2025 und den weiteren Gesetzgebungsweg über den Bundesrat.
- Millionenkreditmeldewesen, Deutsche BundesbankSteht für die praktischen Verfahrensdetails: Meldewege, GroMiKV-Anlagen und die Funktion der Evidenzzentrale.
Aufsichtsrecht & Meldewesen Hub: Fit für die Übergangsphase
Bereite dein Meldewesen auf den Wegfall von § 14 KWG und die wachsende Bedeutung von AnaCredit und europäischen Reporting-Rahmenwerken vor.
Aufsichtsrecht-Seminare
Meldewesen, KWG-Novellen und aktuelle Aufsichtspraxis kompakt für Fach- und Führungskräfte.
Zu den SeminarenFuture Governance & Performance Hub
Steuere DORA, ESG und KI mit System – der zentrale Hub für C-Level-Führungskräfte.
Zum HubDORA Compliance Expert
Baue IKT-Resilienz auf und erfülle die Anforderungen des DORA Acts mit praxiserprobten Tools.
Zum LehrgangRisikomanager (S+P Certified)
Baue ein effektives Risikomanagement-System auf und steuere Risiken datenbasiert und regulatorisch sicher.
Zum LehrgangCompliance Excellence (C-Level)
Strategische Compliance-Kompetenz für Geschäftsführung und Aufsichtsorgane.
Zu den SeminarenResilience Officer
Stärkung der organisatorischen Widerstandskraft durch BCM, Cyber-Resilience und Krisenmanagement.
Zum LehrgangS+P C.O.R.E.: dein Wissens-Vorsprung für 2026
Jede Buchung eines S+P Seminars beinhaltet automatisch den kostenfreien Zugang zum quartalsweisen S+P C.O.R.E. Executive Update: Einordnung aktueller Anforderungen (DORA/NIS2, EU AI Act, ESG, Compliance), Umsetzung mit smarten Prozessen und effizienten Outsourcing-Strukturen, ein Frühwarnsystem für neue Aufsichtsschwerpunkte, und Austausch im geschützten Kreis von Fach- und Führungskräften. Mehr zu S+P C.O.R.E.
Weiterführende Angebote von S+P
Dieser Beitrag ordnet ein. Die Umsetzung findet an anderer Stelle statt, je nachdem, ob Kapazität oder Qualifizierung fehlt.
- Umsetzung und Prüfung: Rückbauplanung, IKS-Anpassung und Dokumentation übernimmt S+P Compliance als externer Dienstleister.
- Qualifizierung im Team: Sachkunde zu Meldewesen, AnaCredit und Aufsichtsrecht vermitteln die Programme von S+P Seminare.
- Auslagerung der Funktion: Meldewesen- und Compliance-Funktionen können extern besetzt werden.
- Angrenzende Themen: § 44 KWG-Sonderprüfungen und die MaRisk-Novelle sind Gegenstand eigener Beiträge.
Direkt weiter