Handelsblatt
DORA, AMLD6 & ESG kompakt – was Entscheider 2026 für ein belastbares CMS benötigen.
17. März 2025
S+P Governance | Bankenaufsicht
Die 9. MaRisk-Novelle ist keine reine Verwaltungsreform. Sie dreht das Prüfprinzip um: Nicht mehr die Vollständigkeit von Dokumenten zählt, sondern die Plausibilität der Begründung, warum eine gewählte Lösung zum eigenen Risikoprofil passt. Wer Erleichterungen nutzt, ohne das schriftlich herzuleiten, ist unter MaRisk 10.0 nicht sicherer, sondern angreifbarer.
Am 1. April 2026 hat die BaFin den Konsultationsentwurf der 9. MaRisk-Novelle veröffentlicht, intern als MaRisk 10.0 bezeichnet. Die Konsultation lief bis zum 8. Mai 2026; nach Auswertung der Stellungnahmen haben BaFin und Deutsche Bundesbank die Neufassung Ende Juni 2026 final veröffentlicht. Rund 20 Jahre nach Einführung der MaRisk vollzieht die Aufsicht damit eine bewusste Rückbesinnung auf die ursprüngliche, prinzipienorientierte Konzeption von 2005: weniger starre Detailvorgaben, dafür eine lückenlose, prüfbare Begründungskette für jede genutzte Erleichterung.
Die Novelle führt eine transparente, dreistufige Institutsklassifizierung ein (sehr kleine Institute, kleine Institute/SNCI, übrige LSIs) und knüpft die Proportionalität an eine Wesentlichkeitsschwelle von 5 Prozent des ökonomischen Risikodeckungspotenzials. Gleichzeitig zieht die BaFin eine klare Trennlinie zu DORA: IKT-Risiken und IKT-Drittparteienmanagement regelt künftig exklusiv DORA, die MaRisk bleiben der Governance-Rahmen für alle übrigen Themen.
Für die Praxis bedeutet das eine doppelte Aufgabe: Institute müssen einerseits die neuen Erleichterungen identifizieren und nutzen, andererseits für jede Abweichung von der Standardanforderung eine schriftliche, institutsspezifische Begründung vorhalten. Die Beweislast für die Angemessenheit liegt vollständig beim Institut, nicht bei der Aufsicht.
Die Neufassung ist mit ihrer Veröffentlichung Ende Juni 2026 unmittelbar in Kraft getreten. Für neue Einzelanforderungen, die sich aus der Novelle ergeben, gilt eine Übergangsfrist bis zum 1. Januar 2027 – bis dahin sollten Institute ihre Gap-Analyse abgeschlossen, das Rechtskataster aktualisiert und die Proportionalitätsdokumentation aufgebaut haben. Sehr kleine und kleine Institute profitieren am stärksten von den Erleichterungen; mittelgroße und große Institute stehen vor einem tiefgreifenden konzeptionellen Umbau ihrer Steuerungslogik.
Die Novelle beendet die Unsicherheit bei der Anwendung von Öffnungsklauseln durch eine klare, dreistufige Institutsklassifizierung. Bedeutende Institute (SIs) unter direkter EZB-Aufsicht wurden ausdrücklich aus dem MaRisk-Anwendungsbereich herausgenommen.
| Institutsklasse | Bilanzsumme | Regulatorische Einordnung |
|---|---|---|
| Sehr kleine Institute | bis 1 Mrd. EUR | Maximale Proportionalitätserleichterungen; etwa 40–45 % aller deutschen Kreditinstitute. |
| Kleine Institute (SNCI) | 1–5 Mrd. EUR | Deutliche Erleichterungen mit erhöhten Begründungsanforderungen; Definition nach Art. 4 Abs. 1 Nr. 145 CRR. |
| Übrige national beaufsichtigte Institute | ab 5 Mrd. EUR | Voller MaRisk-Umfang; Fokus auf prinzipienorientierte Steuerung und stringente Begründungsketten. |
Mit dem Konsultationsentwurf vollzieht die BaFin eine bewusste Rückbesinnung auf die ursprüngliche Konzeption der MaRisk aus dem Jahr 2005. Ziel ist eine qualitativ hochwertige, risikoadäquate Steuerung auf Basis fundierter Eigenverantwortung statt formaler Regelerfüllung. Die Aufsicht verfolgt dabei zwei strategische Hauptziele.
Streichung von Redundanzen zu gesetzlichen Vorgaben (z. B. aus dem KWG), deutliche Reduktion dynamischer Verweise auf europäische Leitlinien, und Erweiterung der Ermessensspielräume zugunsten zielorientierter Grundsätze statt granularer Muss-Vorschriften.
Klare, dreistufige Institutsklassifizierung beendet die Unsicherheit bei Öffnungsklauseln: weitgehende Befreiung für sehr kleine Institute, deutliche Erleichterungen für SNCI, prinzipienbasierter Vollumfang für übrige LSIs.
Das zentrale Leitbild der MaRisk 10.0 lautet: Freiheit durch Begründung. Institute sollen keine formalen Detailanforderungen mehr abhaken, sondern die Beweislast für die Angemessenheit ihrer gewählten Lösungen tragen.
Die BaFin hat klargestellt, dass Aufsichtsprüfer künftig primär die Plausibilität und Konsistenz der Begründungsketten bewerten. Ein Mangel entsteht künftig weniger durch das Fehlen eines formalen Prozesses, sondern durch die Unfähigkeit des Instituts, die Angemessenheit seiner Steuerung methodisch sauber zu begründen.
Die 9. MaRisk-Novelle führt mit der quantitativen Orientierungsgröße von 5 Prozent des Risikodeckungspotenzials in der ökonomischen Perspektive (AT 2.2) ein klares Instrument zur Wesentlichkeitsbeurteilung ein. Das ermöglicht Instituten, Ressourcen gezielt auf die echten Risikotreiber zu fokussieren.
Die BaFin stellt jedoch klar, dass dieser Schwellenwert kein automatischer Freibrief für die Vernachlässigung kleinerer Risiken ist. Die Anwendung ist an zwei Bedingungen geknüpft: Institute müssen proaktiv nachweisen, dass die Summe zahlreicher als unwesentlich eingestufter Einzelrisiken in der Aggregation keine Gefährdung der Risikotragfähigkeit darstellt, keine systemischen Risiken maskiert und nicht durch gemeinsame Risikofaktoren wie ESG-Treiber gleichzeitig schlagend werden kann. Zudem unterliegt die pauschale Behandlung von Risiken unterhalb der Schwelle einer erhöhten Dokumentationspflicht im Rahmen der Risikoinventur.
| Themenfeld | Bisherige MaRisk-Logik | MaRisk 10.0 – neue Logik |
|---|---|---|
| Aufsichtsphilosophie | Detailorientierte Vorgaben, formale Regelbefolgung, Fokus auf Vollständigkeit. | Prinzipienorientierte Steuerung mit prüfbarer Begründungskette zur Angemessenheit. |
| Rolle der Geschäftsleitung | Verantwortung primär über formale Freigaben und Genehmigungen. | Aktive Führungsverantwortung für Proportionalität, Wesentlichkeit und Governance. |
| Proportionalität | Eingeschränkt nutzbar, häufig unklar abgegrenzt. | Deutlich ausgeweitet, insbesondere für sehr kleine Institute und SNCI, aber mit erhöhter Begründungspflicht. |
| Risikoinventur & Wesentlichkeit | Breite Erfassung auch geringfügiger Risiken, hoher Dokumentationsaufwand. | Fokus auf wesentliche Risiken; klare Wesentlichkeitsschwelle von 5 % des RDP. |
| Risikotragfähigkeit (ICAAP) | Stark methoden- und detailgetrieben, begrenzte Spielräume. | Wahlfreiheit zwischen ökonomischem und normativem Ansatz, sofern schlüssig begründet. |
| Stresstests | Hohe Anzahl und Granularität, inverse Stresstests meist verpflichtend. | Reduzierte Anzahl (typisch 3–5 p. a.); inverse Stresstests für kleinere Institute qualitativ oder entfallend. |
| DORA-Abgrenzung | Überschneidungen zwischen MaRisk, EBA-Guidelines und IT-Anforderungen. | Klare Trennung: DORA für IKT-Risiken, MaRisk für Governance und Nicht-IKT-Themen. |
| Prüfungsschwerpunkt | Kontrolle formaler Regelkonformität und Vollständigkeit der Unterlagen. | Bewertung der Plausibilität, Konsistenz und Qualität der Begründungen. |
| Haftungsrisiko Geschäftsführer | Haftung meist indirekt über formale Pflichtverletzungen. | Erhöhtes Risiko bei fehlender oder inkonsistenter Begründung; Organisationsverschulden nach § 25a KWG. |
Was die BaFin bereits am 26. November 2024 in ihrer Aufsichtsmitteilung zu Erleichterungen für kleine und sehr kleine Institute skizzierte, findet nun im Konsultationsentwurf seine formale gesetzliche Verankerung. Folgende Kernpunkte der Mitteilung wurden direkt in den neuen Standard überführt:
Institute, die bereits seit Ende 2024 auf Basis der Aufsichtsmitteilung gearbeitet haben, sind für die 9. Novelle gut gerüstet. Die Verantwortung für die Nutzung der Erleichterungen liegt weiterhin bei der Geschäftsleitung; die damals geforderte plausible Begründung ist heute der Kern der Begründungslogik.
Ein Kernstück der Novelle ist die finale Demarkationslinie zwischen den nationalen Anforderungen und dem europäischen Digital Operational Resilience Act. Ziel ist die strikte Vermeidung von Doppelregulierung und der Aufbau eines Single Rulebooks.
IKT-Drittparteienrisikomanagement, digitale Resilienztests inklusive TLPT für bedeutende Institute, und das einheitliche Meldewesen für schwerwiegende IKT-Vorfälle unterliegen ab sofort exklusiv der DORA-Logik.
Sonstige Auslagerungen wie Kreditbearbeitung, Wertpapierabwicklung oder Facility Management (AT 9), allgemeines Notfallmanagement (AT 7.3) und die übergreifende Governance-Letztverantwortung bleiben MaRisk-Domäne.
Die Module AT 7.2 (IKT) und AT 9 (Auslagerungen) wurden im Entwurf radikal entschlackt und enthalten fast nur noch dynamische Verweise auf DORA. Praktische Konsequenz: Institute müssen ihr Auslagerungsregister in zwei Stränge teilen – für IKT-Dienstleister gelten die DORA-Mindestklauseln, für sonstige Dienstleister weiterhin die klassische MaRisk-/EBA-Logik.
Während vorangegangene Novellen ESG-Risiken primär als Risikotreiber einführten, harmonisiert die 9. Novelle die Anforderungen mit den EBA-Leitlinien zur Umwelt-Szenarioanalyse (EBA/GL/2025/04).
Die Novelle dient auch der Harmonisierung mit aktualisierten europäischen Vorgaben zur internen Organisation. Dabei ist eine wichtige Besonderheit zu beachten: Die neuen EBA-Leitlinien zur internen Governance, auf die sich MaRisk 10.0 bezieht, liegen aktuell noch als Konsultationsfassung vor.
Da die finale EBA-Fassung noch aussteht, besteht eine gewisse regulatorische Unschärfe. Institute sollten ihre Governance-Anpassungen (AT 4.4.1) so flexibel gestalten, dass spätere Feinjustierungen aus dem finalen EU-Papier ohne kompletten Prozessumbau integriert werden können. Es zeichnet sich ab, dass die EBA den Fokus verstärkt auf Diversität in Leitungsorganen, die kollektive Eignung des Vorstands und eine tiefere Verankerung von Nachhaltigkeitsaspekten in der Aufbauorganisation legt.
Die 9. Novelle nutzt die Gelegenheit zur Feinjustierung von BTR 5 (Kreditspreadrisiken) nach den Erfahrungen der 8. Novelle. Die starre Verweisungslogik auf EBA-Leitlinien wird zugunsten eines prinzipienorientierten, nationalen Standards aufgebrochen.
Flexibilität in der Ermittlung (BTR 5 Tz. 1)
CSRBB kann gemeinsam mit anderen Risikoarten wie dem Marktrisiko ermittelt werden. Unabhängig von der internen Zusammenfassung muss der Ausweis im Berichtswesen aber separat erfolgen, um die Transparenz zu wahren.
Präzisierung des Perimeters (BTR 5 Tz. 2)
Zum beizulegenden Zeitwert bewertete Positionen der Aktivseite sind zwingend einzubeziehen, notleidende Risikopositionen ausdrücklich nicht. Die Nichtberücksichtigung von Positionen muss angemessen begründet und dokumentiert werden.
Erleichterungen für bestimmte Produkte
Eine pauschale Ausnahme allein aufgrund der Haltedauer bleibt untersagt. Erlaubt sind aber pauschalere Betrachtungen bei Standard-Krediten ohne Kreditspreadsensitivität und bei Derivaten, deren Basiswert konstruktionsbedingt keine Kreditrisikosensitivität besitzt.
Konservative Vereinfachung (BTR 5 Tz. 3)
Idiosynkratische Komponenten dürfen berücksichtigt werden, sofern dies zu einer konservativeren Risikomessung führt und plausibel begründet ist.
Harmonisierung mit DORA und CRR
Institute mit kleinem Handelsbuch nach Art. 94 CRR müssen eine integrierte Behandlung von Handels- und Anlagebuch vornehmen. Interne Risikotransfers zwischen Anlage- und Handelsbuch müssen lückenlos dokumentiert sein.
Bisher glich das Studium der MaRisk oft einer Schnitzeljagd durch europäische Gesetzestexte. Die 9. Novelle bricht mit dieser Praxis und setzt auf das Prinzip nationaler Eigenständigkeit bei europäischer Konformität.
Die BaFin verzichtet weitgehend darauf, die MaRisk nur als Hülle für europäische Leitlinien zu nutzen. Relevante Anforderungen werden direkt in den Text geschrieben – die MaRisk werden wieder zum Single Point of Truth.
Ausgewählte Inhalte aus CRD VI und wesentliche Aspekte der EBA-Leitlinien werden stofflich in die MaRisk-Module integriert. Wo Verweise unvermeidbar bleiben, sind sie so präzise gesetzt, dass Widersprüche zum EU-Recht ausgeschlossen sind.
Die BaFin übersetzt komplexe europäische Vorgaben in eine für den deutschen Markt angemessene Detailtiefe. Europäische Leitlinien bleiben als Auslegungshilfe relevant, verlieren aber den Charakter einer unmittelbaren Detailvorschrift.
Checkliste für Ihr Rechtskataster: Prüfen Sie auf Verweise, die durch die 9. Novelle hinfällig werden, und nutzen Sie freiwerdende Kapazitäten für den Aufbau prüfbarer Begründungsketten.
Als Geschäftsleiter tragen Sie die Letztverantwortung für Risikokultur und Governance. Mit der 9. MaRisk-Novelle überführt die BaFin die seit der Aufsichtsmitteilung vom 26. November 2024 gelebten Erleichterungen in verbindliches Recht. Der Paradigmenwechsel ist damit final: weg von der Checkbox-Compliance, hin zur geforderten Urteilskompetenz. Sie müssen nicht mehr nur Regelkonformität nachweisen, sondern die Angemessenheit Ihrer Proportionalitätsentscheidungen aktiv und prüfungssicher begründen.
Klare Schwellenwerte entlasten die Risikoinventur. Risiken unterhalb der 5-Prozent-Schwelle können über Säule-1-plus-Ansätze oder pauschale Risikopuffer abgedeckt werden, verlangen aber einen dokumentierten Kumulations-Check. Für ICAAP werden standardisierte Erwartungen an Stresstestrahmenwerke definiert.
Das 3-bis-5-Modell aus einem Gesamtbank-Stresstest und je einem Test pro wesentlicher Risikoart wird zum Regelfall. Inverse Stresstests können für sehr kleine Institute und SNCI entfallen oder qualitativ erfolgen. Verbundszenarien sind nutzbar, wenn ihre Repräsentativität begründet ist.
Klarere Rollenzuordnung mit Fokus auf inhaltliche Überwachung statt formalem Abhaken. Funktionenbündelung wird für SNCI offiziell zulässig. Die Revision muss künftig bewerten, ob Proportionalitätsentscheidungen methodisch schlüssig sind.
Ab 5 Mrd. EUR Bilanzsumme ist ein verpflichtendes Modellinventar mit unabhängiger Validierung erforderlich, insbesondere für ESG-Risikomodelle und KI-gestützte Systeme. Kleinere Häuser können weiterhin auf plausibilisierte Branchenpools zurückgreifen.
Die konkreten Auswirkungen unterscheiden sich erheblich nach Institutsgröße.
| Handlungsfeld | Sehr kleine Institute | Kleine Institute / SNCI | Mittelgroße / große Institute |
|---|---|---|---|
| Risikoinventur & RTF | Fokus auf wesentliche Risiken; 5-%-Schwelle; vereinfachte Verfahren. | Wesentliche Risiken im Fokus; unwesentliche pauschal erfassbar, sofern kumuliert nicht wesentlich. | Vollumfängliche ökonomische oder normative RTF; hohe Modellierungstiefe. |
| Stresstests | 1 Gesamtbank- + 1 je wesentliche Risikoart; inverse Tests qualitativ oder entfallend. | 3–5 Stresstests p. a.; Verbundszenarien möglich. | Vollständiges Programm inkl. verpflichtender inverser Stresstests und unabhängiger Validierung. |
| Governance & Compliance | Funktionenbündelung möglich; schlankes Berichtswesen. | Gestrafftes Reporting; systematische ESG-Integration. | Konzeptioneller Umbau auf Prinzipienlogik; stringente Begründungsketten. |
| DORA-Umsetzung | Verbund-/gruppeninterne Lösungen; einfache Dienstleistertrennung. | IKT-Risikomanagement und Incident-Management gemäß DORA. | Umfassende DORA-Compliance; komplexes Vertragsmanagement. |
| ESG-Risiken | Systematisch, aber formalisierungsarm. | Risikoorientiert; moderate Dokumentationstiefe. | Vollumfängliche Integration inkl. IT-Systemanpassungen. |
| Modelle & Validierung | Verbundlösungen; schlanke Dokumentation. | Branchenpools; Plausibilisierung der Vergleichbarkeit. | Umfassendes Modellinventar; unabhängige Validierung. |
| Aufwand insgesamt | Gering bis moderat | Moderat | Erheblich |
Sehr kleine Institute profitieren am stärksten von der Proportionalität der 9. Novelle. Umsetzungsaufwand: gering bis moderat. Er entsteht vor allem daraus, nachvollziehbar zu begründen, weshalb die gewählten Vereinfachungen für das eigene Risikoprofil angemessen sind.
Umsetzungsaufwand: moderat. Er fällt vor allem für eine Gap-Analyse an, die die heutige MaRisk-Implementation an die Proportionalitätslogik anpasst, idealerweise pro AT-/BT-Modul, ergänzt um überarbeitete Handbücher, Prozessbeschreibungen und Richtlinien sowie Schulungen zur Prinzipienlogik.
Umsetzungsaufwand: erheblich. Der Schwerpunkt liegt auf der Umstellung von der detail- auf die prinzipienorientierte Steuerung sowie der Integration neuer Regelwerke.
Zentrale fachliche und technische Verbundanbieter müssen sich weiterhin dem vollen MaRisk-Umfang unterwerfen, weil viele ihrer Mitgliedsinstitute die SNCI-Kriterien nicht erfüllen. Einzelne Verbundinstitute profitieren deshalb womöglich nur begrenzt von den Erleichterungen, wenn sie auf standardisierte Verbundlösungen zurückgreifen wollen.
| Phase | Maßnahme | Zeitrahmen |
|---|---|---|
| Akutmaßnahmen | Gap-Analyse erstellen und systematisch mit dem Konsultationsentwurf abgleichen. | Januar – März 2026 |
| Konsultation | Aktiv an der Konsultation teilnehmen und praktische Erfahrungen einbringen. | Februar – April 2026 |
| Vorbereitung | Prüfungssichere Dokumentation aller genutzten Proportionalitätserleichterungen erstellen. | April – September 2026 |
| Rechtskataster | Systematische Erfassung sämtlicher neuer und geänderter Anforderungen. | April – September 2026 |
| DORA-Readiness | IKT-Themen entlang DORA organisieren und dokumentieren. | Laufend bis Q4 2026 |
| Fachbereichseinbindung | Alle betroffenen Fachbereiche in die Umsetzung einbinden. | Juli – September 2026 |
| Finale Veröffentlichung | BaFin und Deutsche Bundesbank veröffentlichen die Neufassung nach Auswertung der Konsultation; sie tritt mit Veröffentlichung in Kraft. | Ende Juni 2026 |
| Prüfungsvorbereitung | Prüfungen vorbereiten, insbesondere zur ICAAP-Methodik. | Juli – Dezember 2026 |
| Übergangsfrist | Letzte Frist zur Umsetzung neuer Einzelanforderungen, die sich aus der Novelle ergeben; Implementierung inkl. Schulungen, Systemanpassungen und Vertragsmanagement. | Bis 1. Januar 2027 |
Die Gap-Analyse ist der zentrale Startpunkt der Vorbereitung. Sie sollte idealerweise pro AT- und BT-Modul erfolgen und folgende Fragen beantworten:
Parallel sollten alle neuen und geänderten Anforderungen systematisch im institutseigenen Rechtskataster erfasst werden, um Compliance-Lücken zu vermeiden und Umsetzungsverantwortlichkeiten klar zuzuordnen.
Institute sollten ihre IKT-Themen bereits jetzt entlang der DORA-Struktur organisieren: IKT-Risikomanagement gemäß DORA-Vorgaben, Meldeprozesse für IKT-Vorfälle innerhalb der DORA-Meldefristen, separate Governance für IKT-Drittparteien getrennt von sonstigen Dienstleistern, DORA-konforme Resilienztests inklusive TLPT für kritische Institute, sowie nachvollziehbar dokumentierte qualitative und quantitative Risikobewertungen.
Ein zentraler Erfolgsfaktor für die Nutzung von Erleichterungen ist die prüfungssichere Dokumentation der Proportionalitätsentscheidungen. Sie sollte enthalten:
Die BaFin hat ausdrücklich vorbehalten, gewährte Erleichterungen für kleinere Institute auf den Prüfstand zu stellen, sollte sich deren Risikolage im Durchschnitt erheblich verschlechtern. Proportionalität ist kein Freifahrtschein, sondern erfordert begründete Eigenverantwortung.
Die Umstellung auf Prinzipienorientierung kann nicht allein von Risikomanagement oder Compliance getragen werden.
Übernimmt die Gesamtverantwortung für Proportionalitätsentscheidungen und muss diese gegenüber Aufsicht und Prüfern vertreten können.
Schafft die methodischen Grundlagen für Wesentlichkeitsschwellen, Risikotragfähigkeit und Stresstests.
Übersetzt regulatorische Anforderungen in operative Umsetzungsmaßnahmen.
Passt Systeme für ESG-Daten, DORA-Compliance und Auslagerungsmanagement an.
Müssen verstehen, wie sich Prinzipienorientierung auf die tägliche Arbeit auswirkt.
Schulungen sind nötig, damit die von der Aufsicht gewünschte Prinzipienlogik institutsweit gelebt wird und nicht nur formal dokumentiert bleibt.
Sechs wiederkehrende Befunde aus der Beratungspraxis rund um die Umstellung auf MaRisk 10.0.
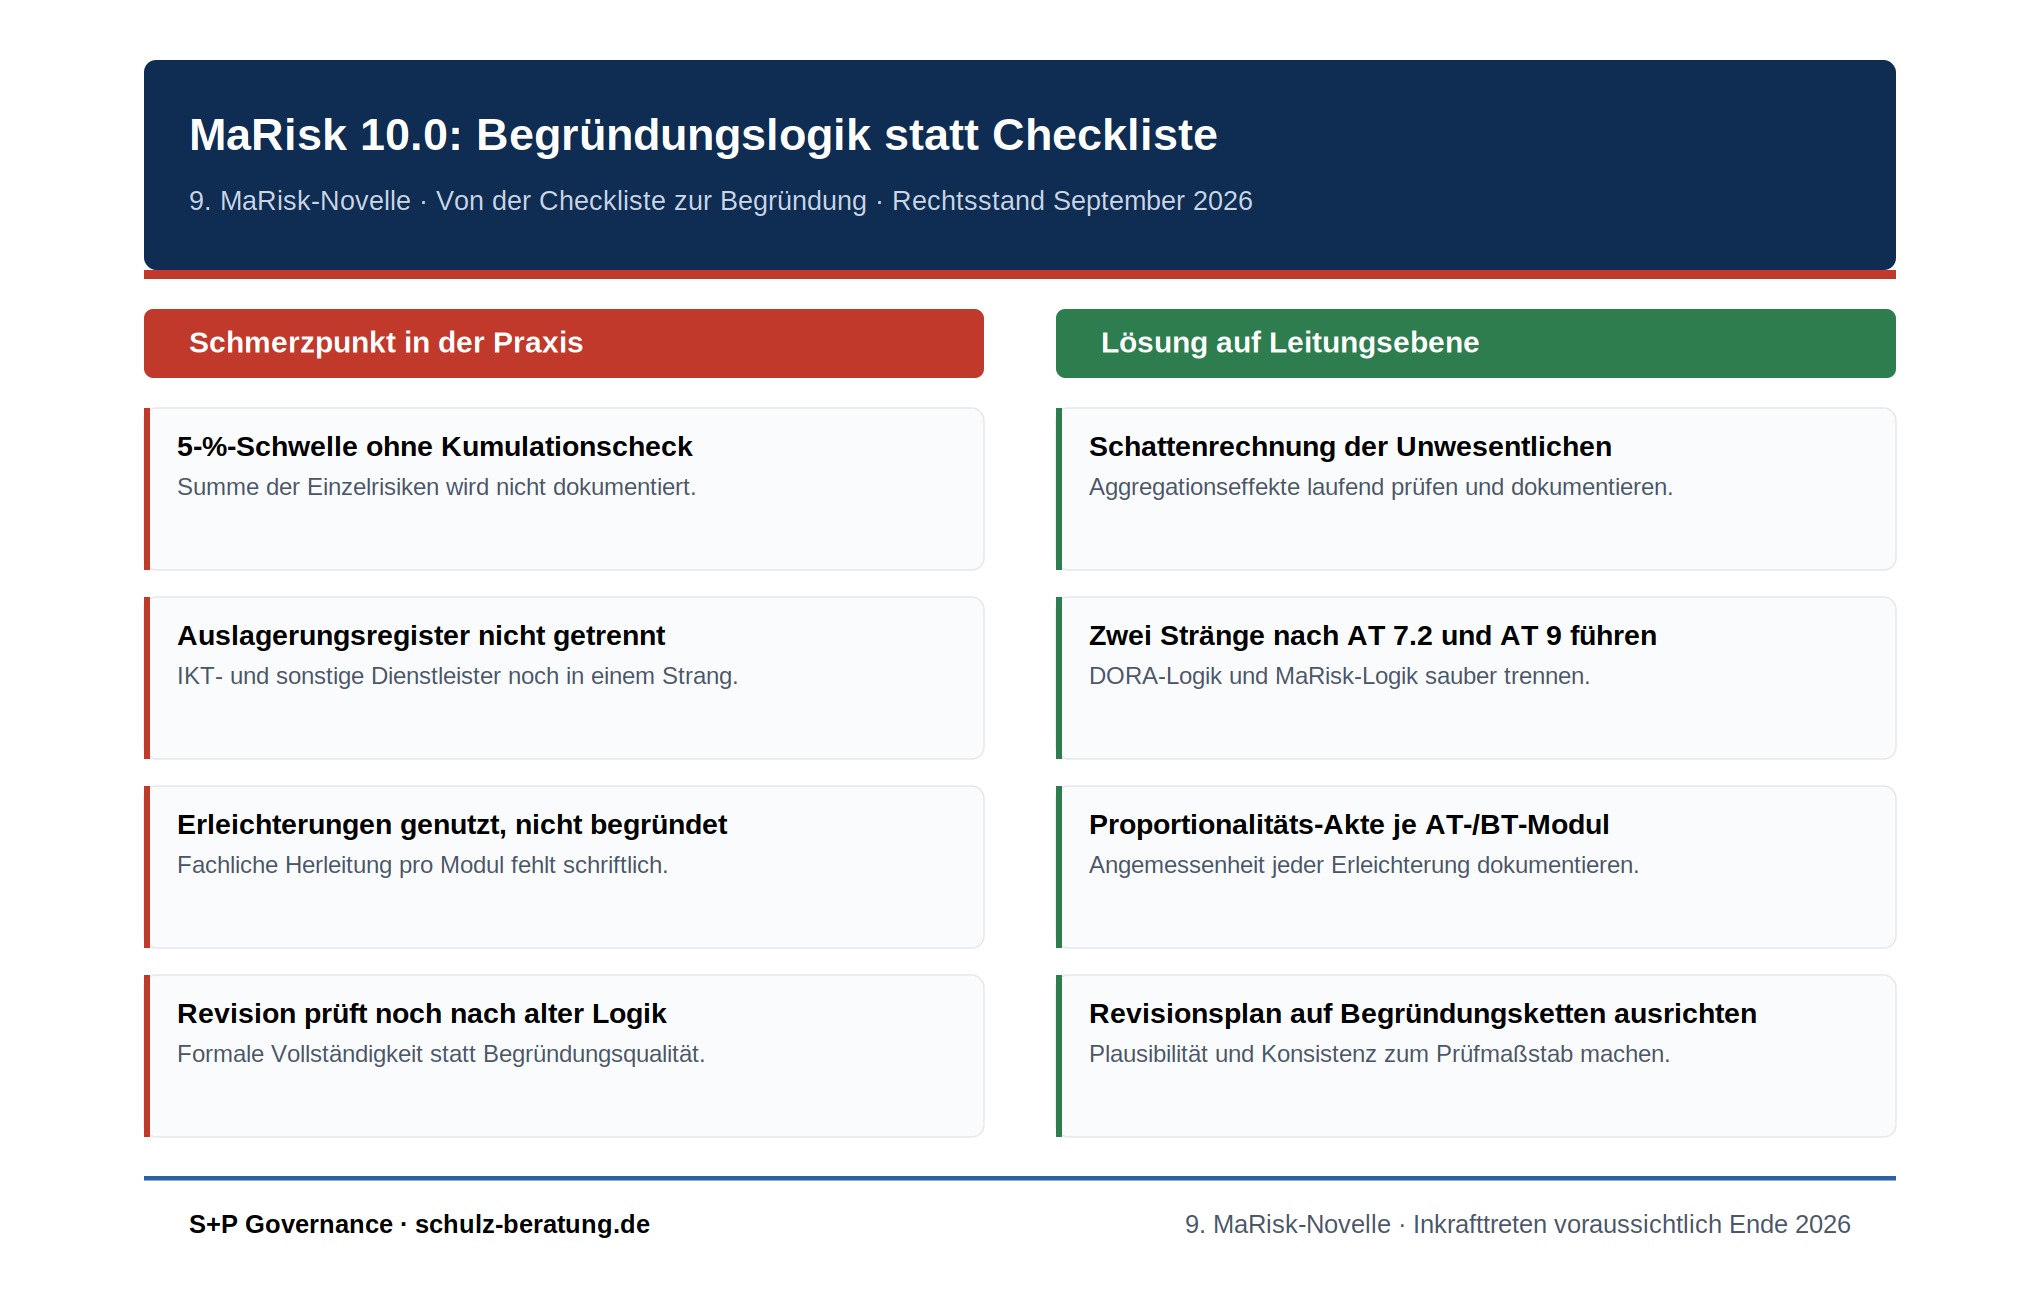
Risiken werden unterhalb der Wesentlichkeitsschwelle pauschal behandelt, ohne dass die Summe aller unwesentlichen Einzelrisiken dokumentiert und auf Aggregationseffekte geprüft wird.
IKT-Dienstleister und sonstige Dienstleister werden weiterhin einheitlich geführt, obwohl seit MaRisk 10.0 unterschiedliche Regelwerke (DORA bzw. MaRisk) greifen.
Öffnungsklauseln werden angewendet, ohne dass die fachliche Herleitung pro AT-/BT-Modul schriftlich fixiert ist. Genau das ist unter der neuen Begründungslogik der zentrale Prüfungsanker.
Governance-Strukturen werden final auf den aktuellen MaRisk-Entwurf zugeschnitten, obwohl die zugrundeliegenden EBA-Leitlinien zur internen Governance noch als Konsultationsfassung vorliegen.
Bestehende Stresstest-Szenarien bilden nur kurzfristige Zeiträume ab und werden nicht um die geforderte langfristige Resilienzanalyse ergänzt.
Die Revision kontrolliert weiterhin primär die formale Vollständigkeit von Dokumenten, statt die Plausibilität und Konsistenz der neuen Begründungsketten zu bewerten.
Sieben Leitfragen zur Selbsteinschätzung. Gehen Sie die Liste durch und ordnen Sie Ihr Institut anschließend anhand der Legende darunter ein.
| Check | Zentrale Fragestellung nach MaRisk 10.0 |
|---|---|
| Prinzipienlogik verstanden? Zählt im Institut prüfbare Angemessenheit statt Checkbox-Compliance? | |
| Proportionalität dokumentiert? Sind genutzte Erleichterungen je AT-/BT-Modul begründet? | |
| Wesentlichkeit definiert? Ist klar, welche Risiken wesentlich sind, etwa anhand der 5-Prozent-RDP-Schwelle? | |
| ICAAP/RTF begründbar? Ist die Methodik erklärbar und prüfungssicher? | |
| Stresstests proportional? Passen Anzahl, Tiefe und Szenarien zum Risikoprofil? | |
| DORA sauber abgegrenzt? Klare Trennung IKT-Drittparteien (DORA) vs. sonstige Auslagerungen (MaRisk)? | |
| Governance verantwortet? Kann die Geschäftsleitung ihre Entscheidungen inhaltlich vertreten? |
Hohe Prüfungs- und Haftungsrisiken
Teilweise tragfähige Begründungen
Schlüssige Begründungsketten
Farbe ist hier kein alleiniger Informationsträger; jede Einstufung ist zusätzlich als Wort benannt.
Die 9. MaRisk-Novelle ist weit mehr als ein Update. Mit der Rückbesinnung auf die ursprüngliche Prinzipienorientierung sendet die BaFin ein klares Signal: Vertrauen in die Urteilskompetenz der Institute, sofern diese durch fundierte und prüfbare Begründungen untermauert wird. Die angekündigte Vereinfachung ist dabei keine Deregulierung, sondern die Rückkehr zu einer qualitativ hochwertigen, risikoadäquaten Steuerung auf Basis echter Eigenverantwortung.
Die Übergangsfrist bis zum 1. Januar 2027 ist das Fenster für diesen kulturellen Wandel. Wer jetzt in seine Begründungskompetenz investiert, sichert sich nicht nur die Compliance, sondern einen Wettbewerbsvorteil in einer zunehmend komplexen Finanzwelt.
Das zentrale Ziel ist die deutliche Reduktion von Komplexität und eine stärkere Prinzipienorientierung. Die BaFin erweitert die Spielräume für Institute, Anforderungen proportional anzuwenden. Entscheidend ist künftig die prüfbare Begründung der Angemessenheit statt einer formalen Checkbox-Compliance.
Sehr kleine Institute mit einer Bilanzsumme bis 1 Mrd. Euro, kleine Institute (SNCI) gemäß Definition Art. 4 Abs. 1 Nr. 145 CRR, und übrige weniger bedeutende Institute unter nationaler Aufsicht. Institute unter direkter EZB-Aufsicht (SIs) werden aus dem MaRisk-Anwendungsbereich herausgenommen.
Die Freiheit in der Methodenwahl ist an eine Beweislastumkehr gekoppelt: Die Geschäftsleitung muss für jede genutzte Öffnungsklausel oder Vereinfachung schriftlich herleiten können, warum diese angesichts des spezifischen Risikoprofils angemessen ist. Diese Urteilskompetenz wird zum zentralen Prüfungsmaßstab der Aufsicht.
Die BaFin erkennt eine Wesentlichkeitsschwelle von 5 Prozent des ökonomischen Risikodeckungspotenzials als angemessen an. Risiken unterhalb dieser Schwelle können pauschaliert behandelt werden. Die Aufsicht prüft künftig aber verstärkt Kumulationseffekte, da die Summe vieler kleiner Risiken in der Aggregation das Gesamtrisikoprofil nicht gefährden darf.
Besonderes Augenmerk liegt auf den Leitlinien zur Umwelt-Szenarioanalyse (EBA/GL/2025/04). ESG-Risiken müssen über einen Zeithorizont von mindestens 10 Jahren in Stresstests und Resilienzanalysen einfließen. Zudem werden die noch in Konsultation befindlichen Leitlinien zur internen Governance integriert.
Die 9. Novelle beseitigt regulatorische Doppelungen: IKT-Risiken, IKT-Drittparteienmanagement und digitale Resilienz werden primär durch DORA geregelt. Die MaRisk, insbesondere AT 7.2 und AT 9, setzen nur noch den übergreifenden Governance-Rahmen für Nicht-IKT-Auslagerungen und allgemeine operationelle Risiken.
Es gilt ein 3-bis-5-Modell: In der Regel sind ein risikoartenübergreifender Stresstest sowie ein Stresstest je wesentlicher Risikoart pro Jahr ausreichend. Inverse Stresstests können für SNCI und sehr kleine Institute entfallen oder durch rein qualitative Analysen ersetzt werden.
Der Abgleich der eigenen Umsetzung mit der Ende Juni 2026 final veröffentlichten Neufassung, die bereits in Kraft ist. Insbesondere muss die Dokumentation der Proportionalitätsentscheidungen pro Modul vorbereitet werden, um innerhalb der bis zum 1. Januar 2027 laufenden Übergangsfrist für neue Einzelanforderungen prüfungssicher zu sein.
Primärquellen zuerst, danach europäische Institutionen und weitere Einordnungen. Jede Angabe in diesem Beitrag ist gegen diese Quellen geprüft.
Setze die MaRisk-Novelle 2026 effizient um. Der Hub bündelt Programme zu Proportionalität, ESG, Validierung und Governance.
Alle Änderungen der MaRisk-Novelle 2026 im Überblick: Proportionalität, ESG, Validierung und Governance.
Zum MaRisk HubAktuelle BaFin-Anforderungen verstehen und DORA wirksam in deine Organisation integrieren.
Zum UpdateBaue IKT-Resilienz auf und erfülle die Anforderungen des DORA Acts mit praxiserprobten Tools.
Zum LehrgangSetze die MaRisk-Anforderungen gezielt um und optimiere Governance, Risikosteuerung und interne Kontrollen.
Zum SeminarIntegriere ESG- und CSRD-Anforderungen wirksam in deine Governance-Struktur.
Zum LehrgangBaue ein effektives Risikomanagement-System auf und steuere Risiken datenbasiert und regulatorisch sicher.
Zum LehrgangSetze den EU AI Act praxisnah um, mit klaren Policies, Governance-Strukturen und Tools.
Zum SeminarStrategische Compliance-Kompetenz für Geschäftsführung und Aufsichtsorgane.
Zu den SeminarenStärkung der organisatorischen Widerstandskraft durch BCM, Cyber-Resilience und Krisenmanagement.
Zum LehrgangJede Buchung eines S+P Seminars beinhaltet automatisch den kostenfreien Zugang zum quartalsweisen S+P C.O.R.E. Executive Update: Einordnung aktueller Anforderungen (DORA/NIS2, EU AI Act, ESG, Compliance), Umsetzung mit smarten Prozessen und effizienten Outsourcing-Strukturen, ein Frühwarnsystem für neue Aufsichtsschwerpunkte, und Austausch im geschützten Kreis von Fach- und Führungskräften. Mehr zu S+P C.O.R.E.
Dieser Beitrag ordnet ein. Die Umsetzung findet an anderer Stelle statt, je nachdem, ob Kapazität oder Qualifizierung fehlt.
| Fokusbereich | Dein konkreter Mehrwert |
|---|---|
| Compliance | Sicherheit im Handeln: Einordnung aktueller Anforderungen (z. B. DORA / NIS 2, EU AI Act, ESG, Compliance), damit du genau weißt, was für Haftung und Praxis tatsächlich relevant ist. |
| Optimization | Effizienz statt Bürokratie: Umsetzung regulatorischer Vorgaben mit smarten Prozessen, geeigneten Tools und effizienten Outsourcing-Strukturen. |
| Regulatory | Frühwarnsystem nutzen: Strukturierte Bewertung neuer Aufsichtsschwerpunkte und regulatorischer Trends, bevor sie zum akuten Handlungsdruck werden. |
| Exchange | Vorsprung durch Dialog: Austausch im geschützten Raum mit Fach- und Führungskräften auf Augenhöhe – mit praxiserprobten Lösungsansätzen aus dem Kreis deiner Peers. |
Achim Schulz kennt BaFin-Prüfungen nicht nur vom Papier. Mit der S+P Compliance Services agiert er täglich als aktiver Auslagerungsdienstleister für regulierte Institute. Er setzt die komplexen Anforderungen jeden Tag in der eigenen Praxis um. Daher weiß er aus erster Hand: Regulatorik und operative Effizienz dürfen sich nicht ausschließen. Genau diese Balance entscheidet heute über den Erfolg eines Instituts. Er ist ein gefragter Sparringspartner für Vorstände, Compliance Officer und Auslagerungsbeauftragte. Der Grund? Er kennt die Materie aus dem operativen Tagesgeschäft. Er erfüllt die harte Erwartungshaltung der Aufsicht täglich selbst. Und er kennt die Hürden der täglichen Praxis ganz genau. In seinen Seminaren schützt er Teilnehmer vor dem gefürchteten "bürokratischen Overkill". Er übersetzt trockene EBA-Leitlinien und KWG-Paragraphen in schlanke Prozesse. Das ist keine graue Theorie, sondern erprobte, revisionssichere Praxis, die im Institut wirklich funktioniert. Mithilfe der S+P Tool Box rüstet er dich mit sofort einsetzbaren Frameworks aus. Das klare Ziel: Absolute Souveränität bei der nächsten BaFin-Sonderprüfung. Du hast dein Auslagerungsmanagement rechtssicher im Griff. Und du sicherst deine eigene Verantwortung lückenlos ab.
LinkedIn-Profil → · Redaktion & Experten →